Cómo llevar la contabilidad de tu pyme paso a paso desde cero
Llevar la contabilidad de tu pyme paso a paso implica, en esencia, cuatro acciones: separar las finanzas personales de las del negocio, definir el régimen fiscal ante el SAT, registrar cada ingreso y egreso de forma ordenada, y generar reportes con regularidad para tomar decisiones.
En México, estas obligaciones varían según el régimen en que tributes: quienes están en el Régimen Simplificado de Confianza (RESICO) tienen requisitos distintos a quienes operan bajo el Régimen General de Ley. Conocer tu situación fiscal es el punto de partida.
Aquí encontrarás todo sobre la separación de finanzas personales y empresariales, organización documental, el registro de operaciones, las herramientas disponibles, las obligaciones ante el SAT y la lectura de estados financieros. También encontrarás los errores más frecuentes y señales concretas para saber cuándo conviene buscar apoyo profesional.
Paso cero en la contabilidad de tu pyme: separa tus finanzas
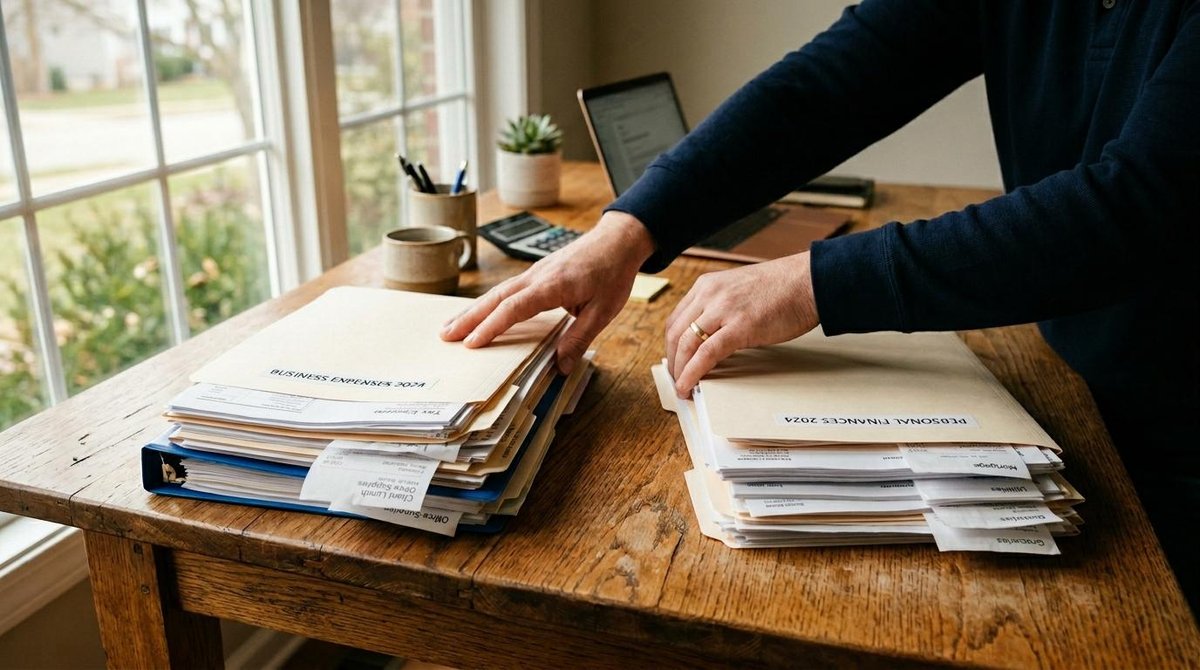
Antes de hablar de registros o declaraciones, hay un error que afecta a la mayoría de quienes inician un negocio: mezclar el dinero personal con el del negocio. Cuando los gastos de la pyme y los gastos del hogar conviven en la misma cuenta, resulta prácticamente imposible saber si el negocio es rentable o si eres tú quien lo está subsidiando con tu propio bolsillo.
La solución más concreta es abrir una cuenta bancaria exclusiva para la pyme desde el primer día de operaciones. Esto crea una frontera clara entre lo que entra y sale del negocio, y facilita todo el proceso contable posterior.
Además, conviene definir un esquema de retiro personal. En lugar de tomar dinero del negocio cuando lo necesites, establece una cantidad fija que te "pagas" como responsable del negocio.
Con las finanzas separadas, cualquier herramienta de registro —desde una hoja de cálculo hasta un software contable— funcionará con mayor precisión. También te dará una imagen real de la salud financiera de tu pyme.
Cómo organizar la documentación contable de tu pyme
Antes de registrar cualquier operación, necesitas tener claro bajo qué régimen tributas y contar con todos los documentos que respalden tus movimientos financieros.
Define tu régimen fiscal ante el SAT
El régimen fiscal no es un trámite menor: determina qué obligaciones contables tienes, qué puedes deducir y si debes enviar contabilidad electrónica al SAT. En México, las pymes suelen tributar en tres figuras principales:
- RESICO (Régimen Simplificado de Confianza): para personas físicas con ingresos anuales de hasta 3.5 millones de pesos. No están obligadas a presentar contabilidad electrónica, pero sí deben conservar sus CFDI y presentar declaraciones mensuales y anuales.
- Régimen de Actividades Empresariales y Profesionales: aplica a personas físicas que realizan actividades comerciales fuera del RESICO. Tienen obligaciones más amplias en materia de registros.
- Régimen General de Ley (personas morales): empresas constituidas legalmente. Están obligadas a enviar contabilidad electrónica al SAT, incluyendo catálogo de cuentas, balanza de comprobación y pólizas en formato XML.
Si tienes dudas sobre tu régimen, puedes verificarlo en el portal del SAT con tu RFC o con el apoyo de una persona especialista en contaduría.
Reúne y clasifica tus comprobantes fiscales
Con el régimen claro, el siguiente paso es reunir los documentos que respaldan cada operación. Los principales son:
- CFDI de ingresos: facturas que emites a tus clientes.
- CFDI de egresos: facturas que recibes por compras o gastos del negocio.
- Estados de cuenta bancarios: mensuales, de la cuenta exclusiva del negocio.
- Recibos de nómina (si tienes personal contratado).
- Comprobantes de gastos deducibles: arrendamiento, servicios, insumos, entre otros.
El artículo 28 del Código Fiscal de la Federación establece la obligación de conservar la contabilidad durante un mínimo de cinco años. Organizar estos documentos en carpetas digitales por mes o por tipo de comprobante puede ahorrarte muchos contratiempos ante una revisión del SAT.
Registro de ingresos y gastos: el corazón de la contabilidad de tu pyme
Con la documentación en orden, el siguiente paso es registrar cada operación financiera del negocio de forma consistente y con el método adecuado.
Elige entre contabilidad en base a efectivo o en base a devengo
Existen dos métodos para registrar las operaciones, y elegir el correcto afecta la imagen que tendrás de tu negocio.
- La contabilidad en base a efectivo registra los ingresos cuando el dinero entra a la cuenta y los gastos cuando salen. Es el método que usan muchas pymes pequeñas por su sencillez operativa.
- La contabilidad en base a devengo, en cambio, registra el ingreso o el gasto en el momento en que se genera el derecho u obligación, aunque el dinero no haya cambiado de manos.
Es decir, si vendes mercancía a crédito con cobro a 30 días, en base a efectivo no registras nada hasta que recibes el pago. En base a devengo, registras el ingreso en el momento de emitir la factura.
Herramientas para llevar el registro contable
La herramienta que elijas dependerá del volumen de operaciones y del presupuesto disponible. Algunas opciones:
- Hojas de cálculo: tienen un costo bajo de entrada y son suficientes para negocios con pocas transacciones mensuales. Requieren disciplina y cierto conocimiento de fórmulas para que los reportes sean confiables.
- Software contable en la nube: automatiza la generación de reportes, integra la emisión de CFDI y facilita el cumplimiento fiscal. El costo mensual varía según el proveedor y las funciones incluidas.
- Apps financieras: como complemento para el seguimiento de cobros y flujo de caja. Por ejemplo, apps como Mercado Pago permiten centralizar cobros mediante transferencias o links de pago, y ofrecen un historial de movimientos que puede integrarse al control contable del negocio.
Ninguna herramienta es la única opción válida. Lo importante es que el sistema que elijas sea consistente y que lo uses con regularidad.
Obligaciones fiscales que tu pyme debe cumplir en México
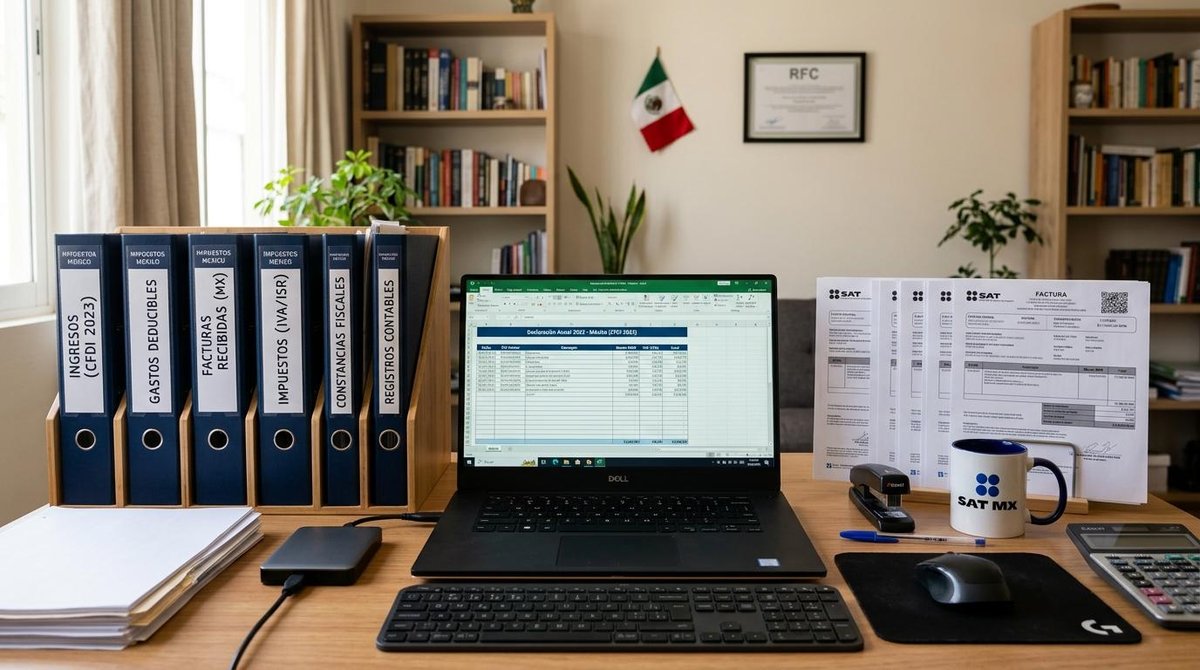
Tener los registros al día cobra sentido cuando llega el momento de cumplir con las obligaciones ante el SAT, que varían según tu régimen y tipo de actividad.
Declaraciones periódicas y contabilidad electrónica
Las pymes en México tienen dos tipos principales de declaraciones:
- Declaraciones mensuales: incluyen los pagos provisionales de ISR y la declaración de IVA. Las fechas límite las marca el calendario fiscal del SAT, y no cumplirlas genera multas y recargos automáticos.
- Declaración anual: se presenta en el mes de marzo para personas morales y en abril para personas físicas, y consolida los ingresos y deducciones del ejercicio.
Quienes están obligados a llevar contabilidad electrónica deben enviar al SAT, de forma mensual, la balanza de comprobación, el catálogo de cuentas y, cuando se soliciten, las pólizas de los registros. Estos archivos deben estar en formato XML y cumplir con las especificaciones técnicas del SAT.
Errores fiscales frecuentes y cómo prevenirlos
Conocer los errores más comunes puede ayudarte a evitarlos antes de que se conviertan en un problema:
- No conciliar las facturas emitidas con las declaradas: puede generar inconsistencias que el SAT detecta en sus cruces de información.
- Omitir ingresos cobrados en efectivo: todo ingreso, aunque no se facture, debe declararse.
- No deducir gastos válidos: muchos gastos del negocio son deducibles y reducen la carga fiscal, pero si no se registran con su CFDI correspondiente, se pierden.
- Confundir gastos personales con empresariales: el paso cero de este artículo existe precisamente para prevenir este error.
- Presentar declaraciones fuera de plazo: aunque el trámite sea posterior, los recargos se acumulan desde el día siguiente al vencimiento.
Una conciliación mensual entre tus CFDI, tu estado de cuenta y tus registros contables es la forma más efectiva de prevenir la mayoría de estos problemas.
Cómo interpretar los estados financieros de tu pyme para tomar decisiones
Registrar operaciones tiene valor real solo cuando esa información se convierte en decisiones concretas. Los tres reportes que toda pyme debería revisar con regularidad son el estado de resultados, el balance general y el flujo de caja.
- El estado de resultados muestra si el negocio genera utilidad o pérdida en un periodo determinado. Si al revisarlo notas que los gastos operativos superan el 70 u 80% de los ingresos, podría ser señal de que hay costos que vale la pena revisar.
- El balance general, por su parte, refleja lo que el negocio tiene (activos), lo que debe (pasivos) y el patrimonio neto.
- El flujo de caja muestra cuándo entra y cuándo sale el dinero, y es el reporte más útil para anticipar problemas de liquidez.
La frecuencia de revisión recomendada es mensual para los registros y la conciliación, y trimestral para un análisis más profundo de tendencias en los estados financieros. No es necesario esperar al cierre del año para detectar problemas.
Preguntas frecuentes sobre la contabilidad de una pyme
¿Puedo llevar la contabilidad de mi pyme sin contratar a alguien que se dedique a la contaduría?
Sí, sobre todo en etapas iniciales con pocas operaciones mensuales. Herramientas como hojas de cálculo o software contable en la nube pueden ser suficientes para mantener el orden. Cuando el volumen de operaciones crece, aparecen dudas fiscales o se planea acceder a financiamiento, conviene buscar apoyo profesional para evitar errores costosos.
¿Qué pasa si mi pyme no lleva contabilidad en México?
El SAT puede imponer multas y recargos por incumplimiento de las obligaciones contables y fiscales. Más allá de la sanción económica, la ausencia de registros contables deja al negocio sin visibilidad sobre su situación financiera real y dificulta el acceso a créditos o financiamiento, ya que las instituciones suelen solicitar estados financieros para evaluar el riesgo.
¿Cuál es la diferencia entre contabilidad electrónica y contabilidad tradicional?
La contabilidad electrónica es la versión digital que se envía al SAT en archivos XML. Incluye el catálogo de cuentas, la balanza de comprobación y las pólizas de los registros. La contabilidad tradicional se refiere al registro físico o digital interno, sin necesidad de envío al SAT. No todos los regímenes están obligados a enviar contabilidad electrónica: el RESICO, por ejemplo, tiene excepciones en este punto.
¿Cada cuánto debo revisar la contabilidad de mi pyme?
Lo recomendable es una revisión mensual de registros y conciliación bancaria, que coincide con el calendario de declaraciones fiscales. Una revisión trimestral de los estados financieros ayuda a detectar tendencias y ajustar decisiones operativas antes de que los problemas se acumulen.
Tener claridad sobre los ingresos es una de las partes más importantes del control contable de cualquier pyme. Centralizar los cobros en un solo canal —ya sea mediante transferencias o links de pago— facilita la conciliación y reduce el margen de error en los registros. Apps como Mercado Pago, por ejemplo, permiten gestionar cobros digitales y consultar el historial de movimientos desde el celular, lo que puede ser un complemento útil para quienes buscan mayor visibilidad sobre el flujo de dinero de su negocio.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh