Alianzas entre comercios para vender paquetes compartidos: cómo se reparte cada venta
Vender un paquete con otro negocio puede funcionar muy bien, siempre que antes de la primera venta estén claros el cobro, la factura y el reparto. Aquí encontrarás cómo estructurar esa alianza de punta a punta.
Una alianza entre comercios para vender paquetes compartidos es un acuerdo entre dos o más negocios independientes que ofrecen sus productos o servicios bajo un solo precio al cliente, con reglas previas sobre quién cobra, quién emite el CFDI y cómo se divide el ingreso. Antes de vender el primer paquete, hay que tener por escrito esas tres decisiones: si no están claras desde el inicio, el dinero y la factura se convierten en fuentes de conflicto entre socios.
En este artículo encontrarás cómo funciona el flujo completo de un paquete compartido (desde el cobro hasta la transferencia a cada socio), los tres modelos de reparto más usados, la figura legal que puede corresponder en México, un ejemplo hipotético con números y los casos en que esta estructura no conviene. El enfoque no es marketing ni cómo elegir un aliado: es la mecánica operativa y fiscal que los demás artículos omiten.
Qué son las alianzas entre comercios para vender paquetes compartidos
Una alianza de paquetes compartidos es un convenio de colaboración entre negocios independientes que acuerdan presentar al cliente una oferta única con un solo precio. Cada negocio conserva su RFC y su razón social: no se crea una nueva persona moral ni se fusionan las empresas. Lo que se crea es un producto combinado con reglas claras de cobro y reparto.
Esto la diferencia de una promoción cruzada. En una promoción cruzada, cada negocio vende por su cuenta y recomienda al otro. En un paquete compartido, hay un precio único, un solo punto de cobro y un mecanismo de liquidación entre socios. El cliente paga una vez y recibe dos o más servicios de distintos negocios.
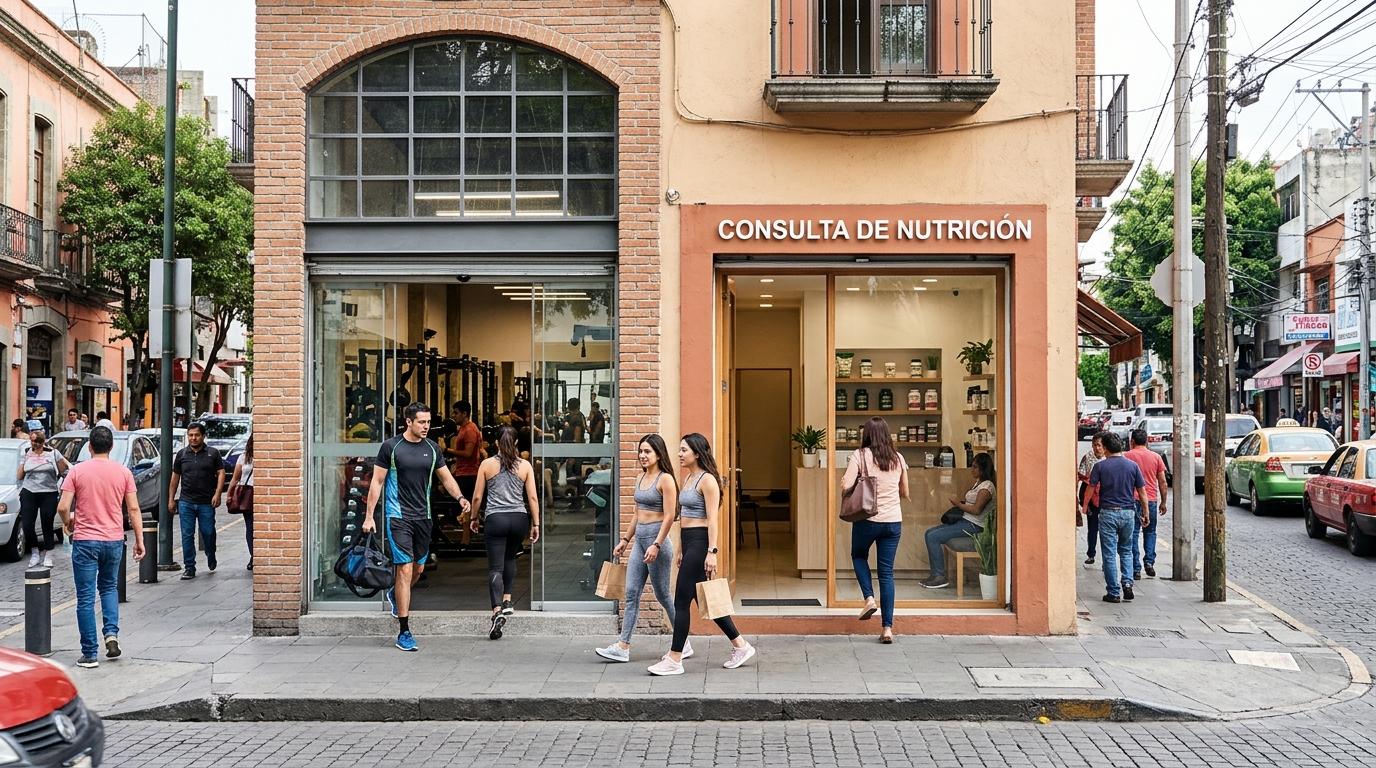
Los pares de negocios que encajan en este modelo suelen ser complementarios sin ser competidores. Algunos ejemplos concretos: un gimnasio y una nutrióloga que ofrecen un plan de inicio conjunto, una cafetería y una librería que arman una tarde de lectura, o un estudio de fotografía y una boutique que crean un paquete de sesión con estilismo. En todos los casos, el valor para el cliente es la conveniencia de una sola compra.
Cómo funciona un paquete compartido de punta a punta
Desde que el cliente paga hasta que cada negocio recibe su parte, hay tres movimientos que deben estar acordados antes de vender el primer paquete. Entender cada uno evita conflictos y problemas fiscales.
Quién cobra a la persona cliente
Lo más común es que un solo negocio reciba el pago total del cliente. Este negocio, al que se puede llamar negocio cobrador, puede hacerlo en mostrador con una terminal o a distancia con un link de pago. El otro socio no cobra al cliente de forma directa.
Este arreglo no significa que el negocio cobrador se quede con todo. Su rol es recibir el dinero y liquidar a los socios según lo acordado. El reparto viene después, con respaldo documental.
Quién emite el CFDI de cada parte
Este es el punto que genera más confusión en las alianzas entre comercios. Un esquema posible es que el negocio que cobra el total emita el CFDI al cliente por el monto completo del paquete, de modo que el cliente reciba una sola factura.
En ese esquema, el siguiente paso ocurre entre los socios: el negocio que no cobró emitiría su propio CFDI al negocio cobrador (no al cliente final) por su parte del ingreso, de modo que cada negocio registre su ingreso con su propio RFC. Este esquema, incluido el tratamiento del IVA, depende del régimen fiscal de cada negocio, por lo que conviene definirlo con una persona contadora antes de emitir la primera factura.
Una figura que puede sustentar este flujo en México es la comisión mercantil: el negocio cobrador actúa como comisionista y liquida al comitente (el socio). Para alianzas más profundas o de largo plazo, existe también la asociación en participación, que implica un contrato más estructurado y un tratamiento fiscal diferente. Ambas figuras permiten operar sin constituir una nueva sociedad mercantil.
Cómo llega a cada socio su parte del ingreso
El negocio cobrador transfiere a cada socio su parte mediante transferencia bancaria o depósito, usando como respaldo el comprobante que corresponda según el esquema fiscal acordado. La conciliación de ventas es el proceso que permite a ambos negocios verificar qué se vendió, cuándo y cuánto corresponde a cada uno.
Sin un registro claro de cada venta, la conciliación se vuelve un problema. Por eso, el negocio cobrador debe llevar un control de cada transacción del paquete, separado de sus otras ventas.
Tres modelos de reparto en un paquete compartido entre negocios
El modelo de reparto define cómo se divide el precio del paquete entre los socios. Hay tres esquemas que se usan con más frecuencia en alianzas entre pymes.
- Precio fijo por socio: cada negocio define cuánto vale su parte antes de armar el paquete; el precio final es la suma de esas partes. Riesgo principal: si los costos de un socio suben, el paquete se desajusta y hay que renegociar.
- Porcentaje del total: se acuerda un porcentaje del precio final para cada socio (por ejemplo, 60% para uno y 40% para el otro). Riesgo principal: si el paquete se vende con descuento o promoción, ambos socios absorben la reducción de forma proporcional.
- Comisión sobre lo vendido: un negocio vende el servicio del otro y retiene una comisión acordada; el resto va al socio que presta el servicio. Riesgo principal: el negocio que cobra la comisión puede tener incentivos distintos a los del socio cuyo servicio está vendiendo.
El modelo que mejor funciona depende del margen de cada negocio y del nivel de confianza entre socios. Lo que sí es constante es que el modelo elegido debe quedar en el convenio de colaboración antes de la primera venta. Una alianza con reglas de reparto ambiguas frena el crecimiento orgánico que se busca con la colaboración.
Ejemplo hipotético de paquete compartido entre tres negocios de barrio
El siguiente caso es hipotético y tiene fines ilustrativos. Tres negocios de un mismo barrio, una cafetería, una librería y un taller de caligrafía, arman un paquete llamado “tarde de lectura”: incluye un café, un libro seleccionado y una clase de caligrafía de 45 minutos. El precio del paquete compartido es de $500 MXN.
El reparto acordado usa el modelo de precio fijo por socio: la cafetería recibe $150, la librería $250 y el taller $100. La cafetería es el negocio cobrador: recibe el pago del cliente en su terminal y emite el CFDI al cliente por $500. Luego, la librería emite su CFDI a la cafetería por $250 y el taller emite el suyo por $100. La cafetería transfiere esos montos a cada socio con esos CFDI como respaldo.
Este flujo parece claro sobre el papel, pero las comisiones y el tratamiento fiscal de cada parte dependen del régimen fiscal de cada negocio. Antes de vender el primer paquete, los tres socios deben revisar el esquema con una persona contadora para confirmar que el flujo de CFDI y el manejo del IVA son correctos para su situación particular.
Lo que se firma antes de vender el primer paquete compartido
No hace falta crear una sociedad nueva ni acudir con un notario para arrancar una alianza de paquetes compartidos. Sí hace falta un convenio de colaboración escrito que deje claros los puntos clave antes de la primera venta.
Los elementos mínimos que debe incluir ese convenio son:
- Precio de venta del paquete y precio acordado para cada parte
- Modelo de reparto elegido (precio fijo, porcentaje o comisión)
- Negocio responsable del cobro al cliente
- Negocio responsable de emitir el CFDI al cliente
- Plazo y método de liquidación entre socios (por ejemplo, transferencia semanal)
- Qué ocurre si el cliente solicita reembolso parcial: quién absorbe el costo y cómo se gestiona ante Profeco
- Tratamiento de los datos personales del cliente: quién los resguarda y con qué fin
- Vigencia del acuerdo y condiciones de salida para cualquiera de los socios
Profeco vigila el cumplimiento de la Ley Federal de Protección al Consumidor, que también aplica a paquetes y promociones.
Cuándo una alianza de paquetes compartidos no conviene
Hay situaciones en las que armar un paquete compartido genera más complicaciones que beneficios. Una de ellas es cuando el margen de alguno de los socios es muy ajustado: compartir precio puede hacer inviable la operación de ese negocio, incluso si el volumen de ventas aumenta.
Otra señal de alerta es la ausencia de un sistema para registrar qué parte del paquete se canjeó. Sin ese registro, la conciliación entre socios es imposible y los conflictos sobre cuánto se vendió son inevitables. Si los regímenes fiscales de los socios no son compatibles para el flujo de CFDI propuesto, el esquema tampoco funciona sin ajustes previos.
Por último, si la relación entre los negocios no tiene suficiente confianza para que uno maneje dinero de los otros, el modelo del negocio cobrador se vuelve una fuente de tensión. Una alianza que no se puede conciliar ni facturar de forma correcta genera más problemas que ventas.
Preguntas frecuentes sobre alianzas entre comercios para vender paquetes compartidos
¿Qué es una alianza comercial entre negocios?
Es un acuerdo entre dos o más negocios independientes para ofrecer productos o servicios de forma conjunta. Cada negocio conserva su RFC y razón social. El objetivo es generar valor para el cliente y para ambos negocios sin crear una nueva persona moral.
¿Necesito crear una sociedad para vender en alianza?
No es necesario crear una nueva sociedad para armar un paquete compartido. Basta con un convenio de colaboración escrito entre los negocios. La figura de comisión mercantil permite operar sin nueva persona moral. Para alianzas más profundas o de largo plazo, una persona contadora puede recomendar la asociación en participación u otra figura según el caso.
¿Quién factura cuando dos negocios venden un paquete juntos?
Depende del esquema fiscal que acuerden los socios. Un esquema posible es que el negocio que cobra emita el CFDI al cliente por el total del paquete y que el socio que no cobró emita el suyo al negocio cobrador por su parte del ingreso. Ese esquema y el tratamiento del IVA dependen del régimen fiscal de cada negocio, por lo que conviene definirlos con una persona contadora.
¿Puede cobrar un solo negocio y pasar su parte a los demás?
Sí, es el esquema más común: un negocio cobra el total y liquida a los socios. Una figura que puede sustentarlo es la comisión mercantil. El negocio cobrador actúa como comisionista y los demás son comitentes. Cada liquidación debe respaldarse con el comprobante que corresponda según el esquema fiscal acordado.
¿Qué pasa si el cliente pide reembolso de una parte del paquete?
Debe estar definido en el convenio antes de vender: quién absorbe el costo del reembolso parcial y cómo se gestiona. La Ley Federal de Protección al Consumidor (art. 7, según su texto vigente en octubre de 2026) obliga a informar y respetar las condiciones convenidas con el cliente.
Cuando el paquete se cobra en el mostrador de uno de los socios, contar con un lector de tarjetas que registre cada transacción puede facilitar la conciliación posterior. Por ejemplo, la app de Mercado Pago permite revisar el historial de cobros por fecha, lo que ayuda a identificar cuántos paquetes se vendieron en un periodo determinado. Existen distintas opciones en el mercado: lo importante es que el negocio cobrador use una herramienta que genere un registro claro de cada venta del paquete.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh