Cómo hacer una nómina de empresa en México: guía completa con el paso a paso
Hacer una nómina de empresa implica recopilar la información de cada trabajador, calcular sus percepciones, restar las deducciones legales y determinar el salario neto a dispersar. En México, la Ley Federal del Trabajo (LFT) y la Ley del Seguro Social (LSS) marcan los lineamientos que toda empresa debe seguir para cumplir con sus obligaciones patronales. Así como sucede con los procesos de pago y dispersión salarial, la seguridad y el cumplimiento normativo son criterios clave en la gestión de nómina.
En este artículo encontrarás la información previa que necesitas tener lista, el paso a paso del cálculo, un proceso de verificación antes de dispersar el pago y los errores más comunes que conviene evitar para no generar diferencias con el IMSS o el SAT.
Qué información necesitas antes de hacer una nómina
Antes de abrir cualquier hoja de cálculo o software, conviene tener a la mano toda la documentación. Un dato faltante puede retrasar el proceso completo.
Datos de la empresa y registro patronal
Toda nómina parte de los datos del empleador. Los elementos que debes tener listos son la razón social, el RFC de la empresa, el número de registro patronal ante el IMSS, el domicilio fiscal y el régimen de cotización.
El registro patronal es el identificador que vincula a la empresa con sus obligaciones ante el IMSS. Sin él, no es posible calcular las cuotas obrero-patronales ni presentar los movimientos afiliatorios de la plantilla.
Datos de cada persona trabajadora
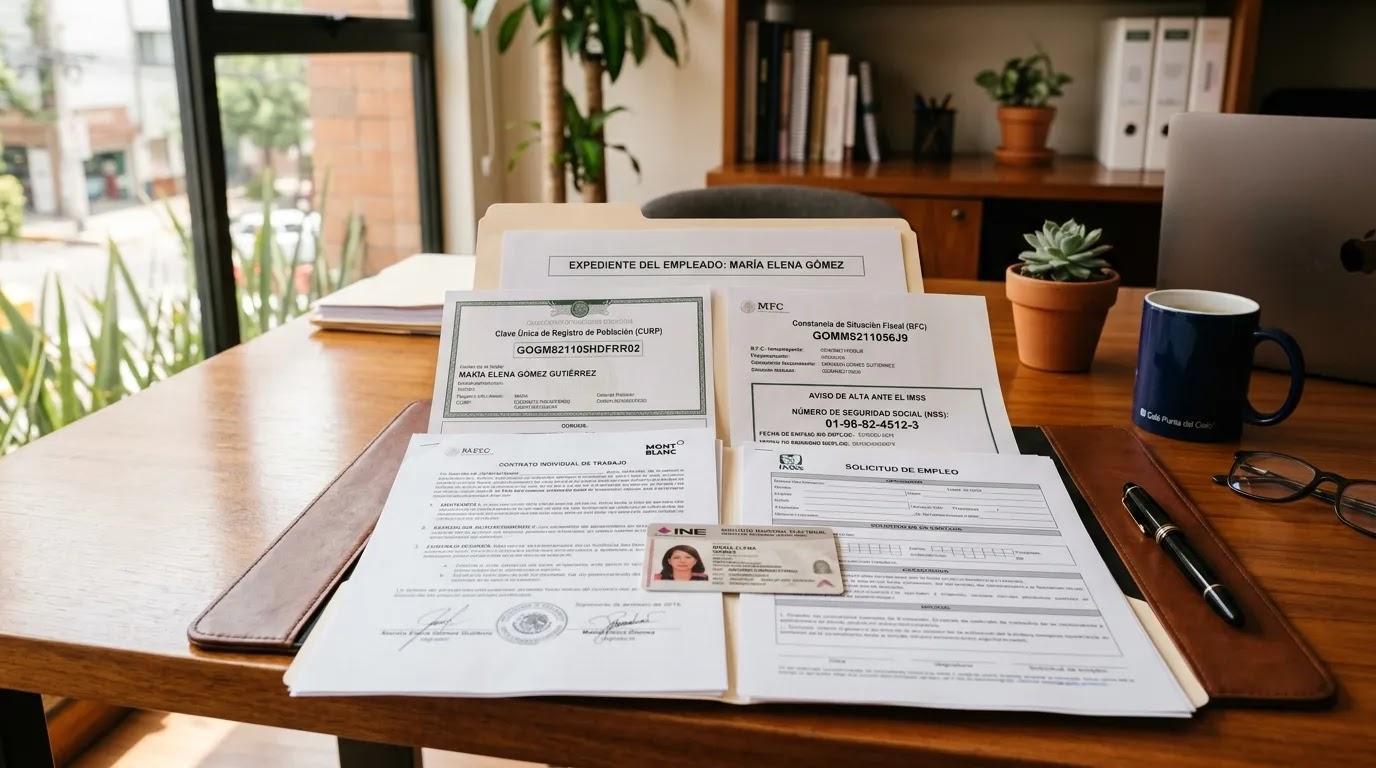
Para cada integrante del equipo necesitas: nombre completo, CURP, Número de Seguridad Social (NSS), RFC, tipo de contrato, fecha de ingreso y salario diario. Además, debes calcular el salario diario integrado (SDI), que es la base para las cuotas ante el IMSS.
El SDI se obtiene conforme al artículo 27 de la Ley del Seguro Social: al salario diario se le suman las partes proporcionales de prestaciones como aguinaldo, prima vacacional, vales de despensa y fondo de ahorro, entre otras. Este dato debe estar actualizado cada vez que cambian las condiciones salariales o las prestaciones pactadas.
Cómo hacer una nómina de empresa: paso a paso del cálculo
Con los datos listos, el siguiente momento es hacer los cálculos. El proceso se divide en tres etapas que van del salario bruto al monto que la persona recibirá.
Paso 1: Determinar las percepciones brutas
Las percepciones brutas son la suma de todos los conceptos que recibe la persona en el periodo. El punto de partida es el salario base quincenal o mensual, según el esquema de pago de la empresa.
A ese salario base se suman las horas extra (dobles o triples, según lo que establece la LFT), comisiones, bonos de asistencia, bonos de productividad y cualquier otra percepción acordada. La LFT fija un límite de horas extra semanales y establece qué parte de ellas puede quedar exenta de ISR, por lo que es importante distinguir entre percepciones gravadas y exentas desde este paso.
Paso 2: Calcular las deducciones obligatorias
Las deducciones son los conceptos que se restan al salario bruto antes de llegar al neto. Son de dos tipos: las que retiene la empresa para enterar al fisco o al seguro social, y las que corresponden a compromisos personales de la persona trabajadora. Los conceptos más comunes de deducción son:
- Retención de ISR: se calcula con las tablas del SAT para el periodo correspondiente (mensual o quincenal). Es necesario aplicar el subsidio al empleo cuando proceda, ya que omitirlo genera una retención mayor a la correcta.
- Cuota obrera de enfermedad y maternidad (IMSS): porcentaje sobre el SDI.
- Cuota obrera de invalidez y vida (IMSS): porcentaje sobre el SDI.
- Cuota obrera de cesantía y vejez (IMSS): porcentaje sobre el SDI.
- Descuento por crédito Infonavit: aplica solo cuando la persona tiene un crédito activo; el monto lo indica el propio Infonavit en su aviso de retención.
- Pensión alimenticia: cuando existe una orden judicial, se descuenta el porcentaje indicado.
La aportación patronal al Infonavit (5% sobre el SDI) corre a cargo de la empresa y no se descuenta del salario de la persona trabajadora. Es un costo patronal, no una deducción al recibo. Una vez identificados todos los conceptos, la suma de deducciones queda lista para el siguiente paso.
Paso 3: Obtener el salario neto
La fórmula es directa: salario neto = percepciones brutas − total de deducciones. Este es el monto que aparece en el recibo de nómina y que la empresa debe dispersar a cada persona en la fecha pactada.
El recibo debe desglosar cada percepción y cada deducción de forma separada. Además, en México es obligatorio timbrarlo como CFDI ante el SAT para que tenga validez fiscal y legal.
Cómo verificar la nómina antes de dispersar el pago
Este paso es el que más se omite en las guías habituales, y también el que puede evitar diferencias costosas con el IMSS o el SAT. Antes de autorizar la dispersión, conviene revisar cuatro puntos:
- Conciliar contra el archivo SUA: el Sistema Único de Autodeterminación genera el cálculo de cuotas obrero-patronales con base en los movimientos afiliatorios. Comparar ese resultado con lo calculado en la nómina permite detectar diferencias antes de que se conviertan en adeudos.
- Cruzar la retención de ISR con las tablas del SAT: las tablas cambian según el periodo (mensual, quincenal, semanal). Usar la tabla equivocada es uno de los errores más frecuentes y puede generar retenciones incorrectas que afecten a la persona trabajadora o a la empresa.
- Verificar los movimientos afiliatorios en el IMSS: altas, bajas y modificaciones de salario deben estar registradas antes de cerrar la nómina. Un movimiento pendiente puede provocar que el IMSS no reconozca la cobertura de una persona o que se generen diferencias en la liquidación de cuotas.
- Validar el CFDI de nómina: el recibo timbrado debe contener los campos correctos según el catálogo del SAT, incluyendo el régimen fiscal del emisor, el tipo de contrato, la periodicidad del pago y los códigos de percepción y deducción que correspondan.
Dedicar tiempo a esta revisión antes de dispersar podría evitar multas, recargos y aclaraciones ante el IMSS o el SAT que consumen mucho más tiempo que la revisión misma.
Errores frecuentes al elaborar una nómina de empresa
Conocer los errores más comunes ayuda a anticiparlos. Estos son los que con mayor frecuencia generan diferencias o inconsistencias:
- SDI desactualizado: cuando cambian las prestaciones o el salario, el SDI debe recalcularse. Si no se actualiza, las cuotas IMSS quedarán mal calculadas.
- Tablas de ISR del periodo incorrecto: aplicar la tabla mensual a una nómina quincenal (o viceversa) produce retenciones erróneas que afectan el neto de la persona trabajadora.
- Percepciones exentas que sí integran al SDI: algunos conceptos como vales de despensa o fondo de ahorro tienen límites de exención para ISR, pero sí se incluyen en el SDI para efectos del IMSS. Confundir ambos tratamientos genera diferencias en cuotas.
- Subsidio al empleo omitido: cuando el ISR calculado es menor al subsidio al empleo que corresponde, la empresa debe entregar la diferencia a la persona trabajadora. No aplicarlo equivale a retener de más.
- CFDI con régimen fiscal incorrecto: timbrar el recibo con un régimen que no corresponde al del empleador puede generar rechazos o inconsistencias en la declaración anual de la persona trabajadora.
- Incidencias no registradas a tiempo: faltas, incapacidades del IMSS o días de vacaciones que no se capturan antes de cerrar la nómina obligan a hacer ajustes en el siguiente periodo o a cancelar el CFDI ya timbrado.
Llevar un calendario de obligaciones patronales y revisar con regularidad las guías de llenado del SAT son dos hábitos que reducen la probabilidad de cometer estos errores.
Herramientas que pueden facilitar el proceso de nómina
Existen distintas opciones para gestionar el proceso según el tamaño de la plantilla y la complejidad de las percepciones. Las hojas de cálculo con fórmulas predefinidas son un punto de partida para empresas pequeñas, mientras que el software especializado de nómina automatiza los cálculos, actualiza las tablas del SAT y genera el CFDI de forma integrada.
Para la parte de dispersión del pago, algunas apps financieras ofrecen transferencias a cuentas bancarias o tarjetas de forma ágil. Por ejemplo, la app de Mercado Pago permite recibir y enviar transferencias, lo que puede ser una opción complementaria para negocios que buscan alternativas digitales en la operación de pago a su equipo.
Antes de elegir una herramienta, conviene evaluar el volumen de la plantilla, la variedad de percepciones que maneja la empresa y si se necesita integración con el timbrado del CFDI. La herramienta adecuada depende de esas variables, no de una sola respuesta universal.
Preguntas frecuentes sobre cómo hacer una nómina de empresa
¿Cada cuánto se debe pagar la nómina en México?
La LFT establece que el pago no puede exceder una semana para trabajo de naturaleza material y 15 días para otros tipos de trabajo. Los periodos más comunes en la práctica son semanal, quincenal y mensual, según lo que acuerden la empresa y la persona trabajadora en el contrato.
¿Qué pasa si la nómina tiene un error en el CFDI timbrado?
Es posible cancelar el CFDI y emitir uno nuevo con los datos correctos. El SAT permite la cancelación dentro de ciertos plazos y bajo condiciones específicas; conviene revisar las guías vigentes en el portal del SAT para seguir el procedimiento correcto según el tipo de error.
¿Es obligatorio usar un software de nómina?
La ley no obliga a usar un software en particular, pero sí exige timbrar el CFDI de nómina ante el SAT. Para cumplir con ese requisito, la empresa puede usar un proveedor de timbrado autorizado o un software que integre esa función dentro del mismo proceso de cálculo.
¿Qué diferencia hay entre salario diario y salario diario integrado?
El salario diario es la cantidad fija pactada por día de trabajo. El SDI suma a ese salario diario las partes proporcionales de las prestaciones (aguinaldo, prima vacacional, vales de despensa, entre otras) y es la base que se usa para calcular las cuotas ante el IMSS, no el salario diario simple.