
Cómo solicitar la devolución de impuestos en México ante el SAT: guía paso a paso
La devolución de impuestos en México se tramita ante el SAT cuando la declaración anual arroja un saldo a favor, lo que significa que se pagó más impuesto del que correspondía. Existen dos vías para recuperarlo: la devolución automática, que se activa al presentar la declaración, y el Formato Electrónico de Devoluciones, disponible en el portal del SAT para casos específicos.
En este artículo encontrarás las diferencias entre ambas vías de solicitud y los montos que determinan cuál usar, los documentos necesarios, los pasos en el portal del SAT, los plazos de respuesta y qué hacer si el SAT solicita información adicional o rechaza la solicitud.
Qué es la devolución de impuestos y cuándo aplica en México
La devolución de saldos a favor es un derecho reconocido por la Ley Federal de los Derechos del Contribuyente. Se genera cuando, al presentar una declaración, el cálculo de impuestos muestra que se pagó una cantidad mayor a la que correspondía. El SAT está obligado a reintegrar esa diferencia al contribuyente.
Este derecho aplica tanto para personas físicas como para personas morales. Los impuestos que con mayor frecuencia generan saldo a favor son el ISR (Impuesto sobre la Renta) y el IVA (Impuesto al Valor Agregado), aunque también puede presentarse en otros como el IEPS en ciertos supuestos.
El plazo para solicitar la devolución es de hasta 5 años contados a partir de la fecha en que nació la obligación de presentar la declaración correspondiente. Pasado ese tiempo, el derecho prescribe y ya no es posible recuperar el monto.
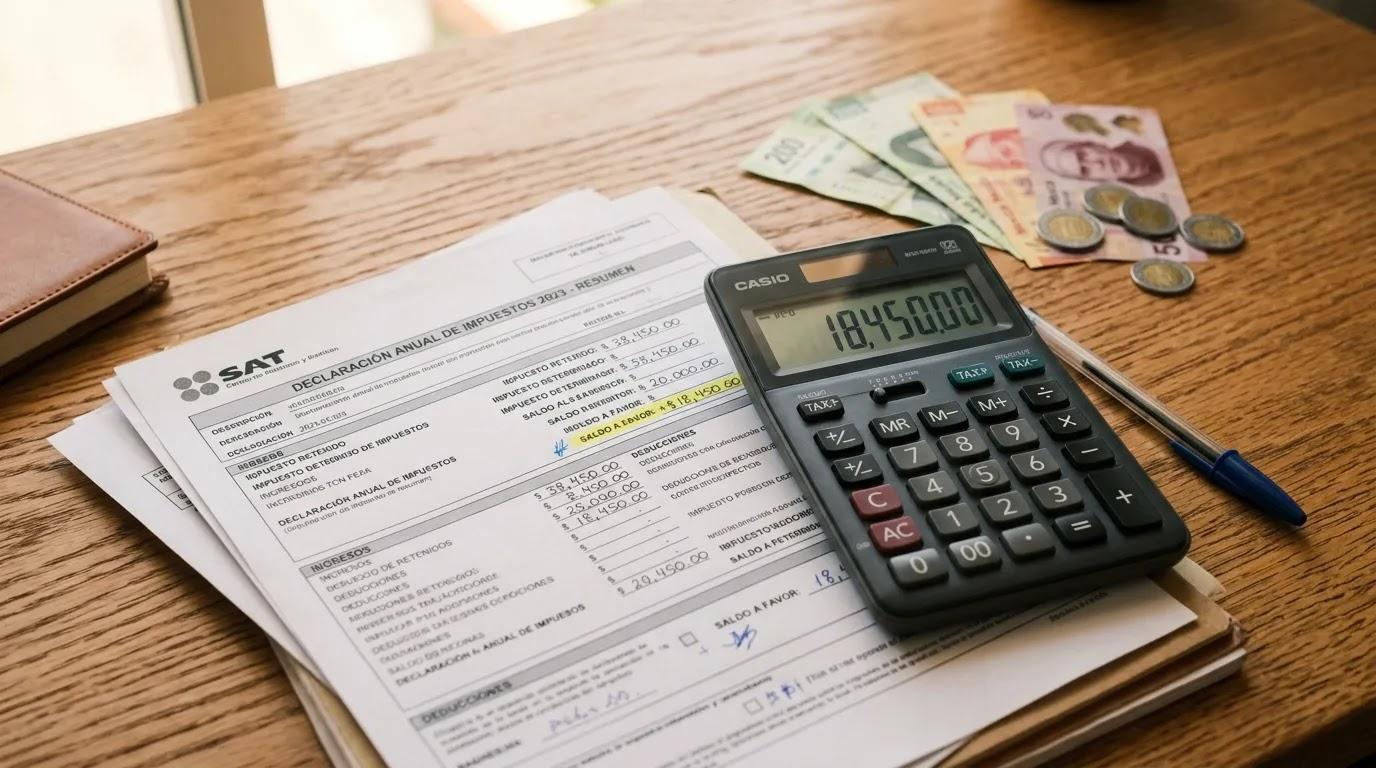
Devolución automática vs. Formato Electrónico de Devoluciones del SAT
El SAT ofrece dos vías para devolver un saldo a favor, y la que corresponda depende del monto y del tipo de declaración. Conocer las diferencias entre ambas ayuda a elegir el camino correcto desde el inicio.
Devolución automática al presentar la declaración anual
La devolución automática se activa en el momento en que se presenta la declaración anual con saldo a favor. No requiere un trámite adicional, pero sí cumplir con ciertas condiciones según el monto:
- Hasta 10,000 pesos: se puede solicitar con contraseña, sin necesidad de e.firma.
- De 10,001 a 150,000 pesos: se requiere contraseña y que la CLABE ya esté precargada en el sistema; si se captura una CLABE distinta, es obligatorio usar e.firma.
- Montos superiores a 150,000 pesos: no aplican para la vía automática.
El depósito se realiza en la cuenta CLABE registrada en la declaración. Si los datos están en orden y no hay inconsistencias, el reembolso puede reflejarse en un plazo aproximado de 5 días hábiles tras la presentación.
Solicitud mediante el Formato Electrónico de Devoluciones
El Formato Electrónico de Devoluciones es la vía indicada cuando el saldo a favor supera los 150,000 pesos, cuando se trata de IVA, IEPS u otros impuestos distintos al ISR anual, o cuando el SAT no procesó la devolución de forma automática. Las condiciones principales de esta vía son:
- Acceso desde el portal del SAT, en la sección Devoluciones y compensaciones.
- E.firma vigente para firmar y enviar la solicitud.
- Documentos adjuntos en formato .zip, con un tamaño máximo de 4 MB por archivo.
- Plazo de resolución de hasta 40 días hábiles, aunque puede extenderse si el SAT emite un requerimiento.
Esta vía ofrece mayor trazabilidad del trámite, ya que el portal permite consultar el estatus de la solicitud en todo momento. Una vez elegida la vía correcta, el siguiente paso es reunir la documentación necesaria.
Requisitos y documentos para solicitar la devolución de impuestos
Antes de ingresar al portal del SAT, conviene tener todos los documentos listos. Una solicitud con información incompleta puede generar retrasos o un requerimiento de información adicional. Los requisitos para tramitar la devolución de impuestos en México son:
- RFC activo ante el SAT.
- Contraseña o e.firma vigente según el monto del saldo a favor.
- Declaración anual presentada que refleje el saldo a favor.
- Estado de cuenta bancario con antigüedad no mayor a 2 meses, que incluya el RFC del contribuyente de forma visible.
- Cuenta CLABE a 18 dígitos a nombre de quien solicita la devolución.
- CFDI de deducciones personales si el saldo a favor se generó por ese concepto.
- Archivos escaneados en formato .zip, con un máximo de 4 MB por archivo.
La CLABE debe estar registrada a nombre de la misma persona que solicita la devolución. Si el estado de cuenta no muestra el RFC o la cuenta pertenece a otra persona, el SAT puede rechazar la solicitud. Verificar este dato antes de enviar evita contratiempos.
Pasos para solicitar la devolución de impuestos en el portal del SAT
El trámite en línea sigue una secuencia clara. Sigue estos pasos para solicitar la devolución de impuestos en México en el portal del SAT:
- Ingresar al portal del SAT con RFC y contraseña, o con e.firma.
- Ir a la sección Trámites > Devoluciones y compensaciones > Solicitud de devolución.
- Revisar la propuesta de llenado que genera el sistema y verificar que los datos fiscales sean correctos.
- Completar los campos requeridos: datos bancarios, tipo de impuesto y periodo al que corresponde el saldo a favor.
- Adjuntar los documentos escaneados en formato .zip (máximo 4 MB por archivo).
- Firmar y enviar la solicitud con e.firma.
- Guardar o imprimir el acuse de recibo, que contiene el número de folio del trámite.
El acuse es el comprobante de que la solicitud fue enviada. Con ese número de folio se puede dar seguimiento al estatus en el portal del SAT, en la opción “Consulta tu devolución automática”.
Para quienes prefieren el trámite en persona, el SAT permite agendar una cita en sus oficinas y presentar la documentación de forma impresa. Esta opción puede ser útil si hay dudas sobre el llenado del formato o si la e.firma presenta algún problema técnico.
Plazos de respuesta y qué hacer si el SAT requiere información adicional
Después de enviar la solicitud, el SAT tiene plazos definidos para resolver. Sin embargo, es posible que solicite documentación complementaria antes de autorizar el depósito.
Tiempos estimados de resolución
- Devolución automática: en torno a 5 días hábiles si no hay inconsistencias en la información.
- Formato Electrónico de Devoluciones: hasta 40 días hábiles a partir de la recepción de la solicitud.
- Si el SAT emite un requerimiento, el plazo se suspende hasta que el contribuyente responda.
El estatus del trámite se consulta en el portal del SAT con el número de folio del acuse. Es recomendable revisarlo con regularidad para detectar a tiempo cualquier requerimiento o notificación.
Al igual que el SAT requiere documentación para validar una devolución, un revendedor certificado de Mercado Pago debe cumplir con ciertos requisitos para operar formalmente.
Cómo responder a un requerimiento del SAT
El SAT puede emitir un requerimiento de información adicional si detecta inconsistencias entre la declaración y los datos que tiene en sus registros. Al recibir uno, el contribuyente cuenta con 20 días hábiles para responder. Si no se atiende en ese plazo, la solicitud se tiene por desistida y es necesario iniciar el trámite de nuevo. Para responder un requerimiento:
- Ingresar al portal del SAT con RFC y contraseña o e.firma.
- Localizar el folio del trámite en la sección de seguimiento.
- Subir los documentos solicitados en formato .zip.
- Firmar y enviar la respuesta antes de que venza el plazo.
Si la solicitud es rechazada, el portal muestra el motivo del rechazo. En ese caso, el contribuyente puede corregir la información y presentar una nueva solicitud, o bien interponer un recurso de revocación ante el SAT. También es posible acudir a la Procuraduría de la Defensa del Contribuyente (Prodecon) para recibir orientación o apoyo en el proceso.
Errores frecuentes que pueden retrasar tu devolución de impuestos
Varios trámites se retrasan o se rechazan por situaciones que se pueden prevenir con una revisión previa. Los errores más comunes son:
- CLABE que no coincide con el RFC del contribuyente que solicita la devolución.
- E.firma vencida al momento de firmar y enviar la solicitud.
- Archivos que superan los 4 MB por documento en el formato .zip.
- CFDI de deducciones personales incompletos o no incluidos cuando el saldo a favor proviene de ese concepto.
- Datos fiscales incorrectos en la declaración anual presentada.
- No revisar el estatus del trámite y perder el plazo de 20 días hábiles para responder un requerimiento.
Revisa cada uno de estos puntos antes de enviar la solicitud para reducir de forma considerable la probabilidad de recibir un requerimiento o un rechazo. La documentación en orden es la mejor forma de agilizar el proceso.
Preguntas frecuentes sobre la devolución de impuestos en México
¿Cuánto tiempo tengo para solicitar la devolución de impuestos?
El plazo es de hasta 5 años a partir de la fecha en que nació la obligación de presentar la declaración correspondiente. Pasado ese periodo, el derecho prescribe y ya no es posible recuperar el monto, por lo que conviene revisar las declaraciones de ejercicios anteriores para identificar saldos pendientes a tiempo.
¿Puedo pedir la devolución si mi saldo a favor es menor a 10,000 pesos?
Sí, para montos de hasta 10,000 pesos aplica la devolución automática al presentar la declaración anual con contraseña. No se requiere e.firma en ese rango, lo que simplifica el proceso. Solo es necesario verificar que la cuenta CLABE registrada esté activa y a nombre del contribuyente.
¿Qué pasa si el SAT rechaza mi solicitud de devolución?
El portal del SAT muestra el motivo del rechazo, lo que permite identificar el dato o documento que generó el problema. Con esa información, es posible corregir los datos y presentar una nueva solicitud. También se puede interponer un recurso de revocación ante el SAT o acudir a Prodecon para recibir orientación gratuita sobre los pasos a seguir.
¿En qué cuenta me depositan la devolución de impuestos?
El depósito se realiza en la cuenta CLABE a 18 dígitos que se registró en la solicitud o en la declaración anual. La cuenta debe estar a nombre del contribuyente y el estado de cuenta debe incluir el RFC de forma visible. Si hay alguna inconsistencia entre la CLABE y los datos del titular, el SAT puede rechazar la devolución.
Un comentario