
Cómo hacer cobros automáticos con tarjeta de crédito para tu negocio paso a paso
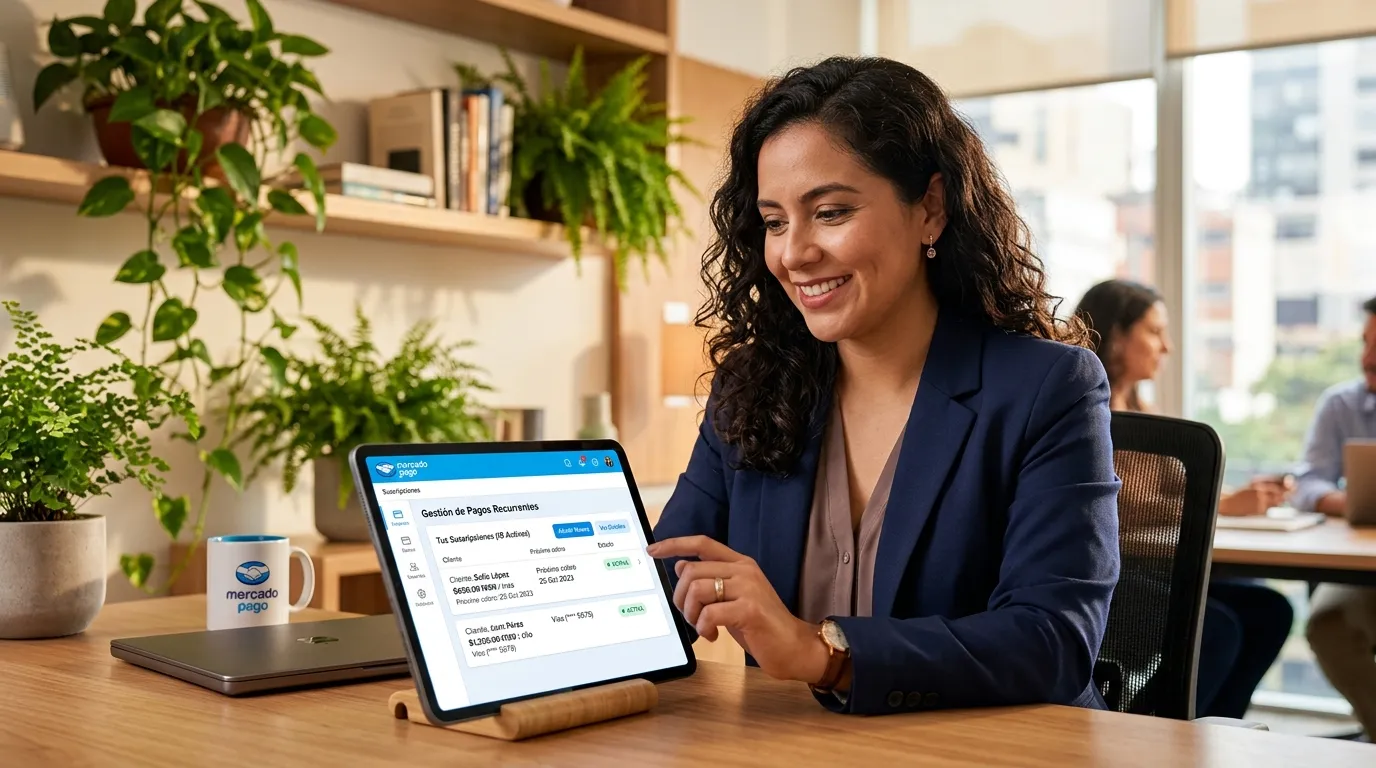
Para hacer cobros automáticos con tarjeta de crédito necesitas tres cosas: una herramienta de pagos recurrentes (puede ser un botón de suscripción, un link de pago o una integración vía API), el consentimiento explícito de quien va a pagar y tener definidos el monto y la periodicidad del cargo. Con eso, el sistema procesa el pago en cada ciclo sin que tengas que intervenir.
En este artículo encontrarás los pasos para activar cargos recurrentes tanto desde el negocio que cobra como desde la persona que paga, la diferencia entre cargo recurrente y domiciliación, qué hacer cuando un cobro falla y cómo proteger los datos de tus clientes con buenas prácticas de seguridad.
Qué son los pagos automáticos con tarjeta de crédito y cómo funcionan
Antes de configurar un cobro, conviene entender qué ocurre detrás de cada transacción automática y en qué se distingue de otros métodos de pago periódico.
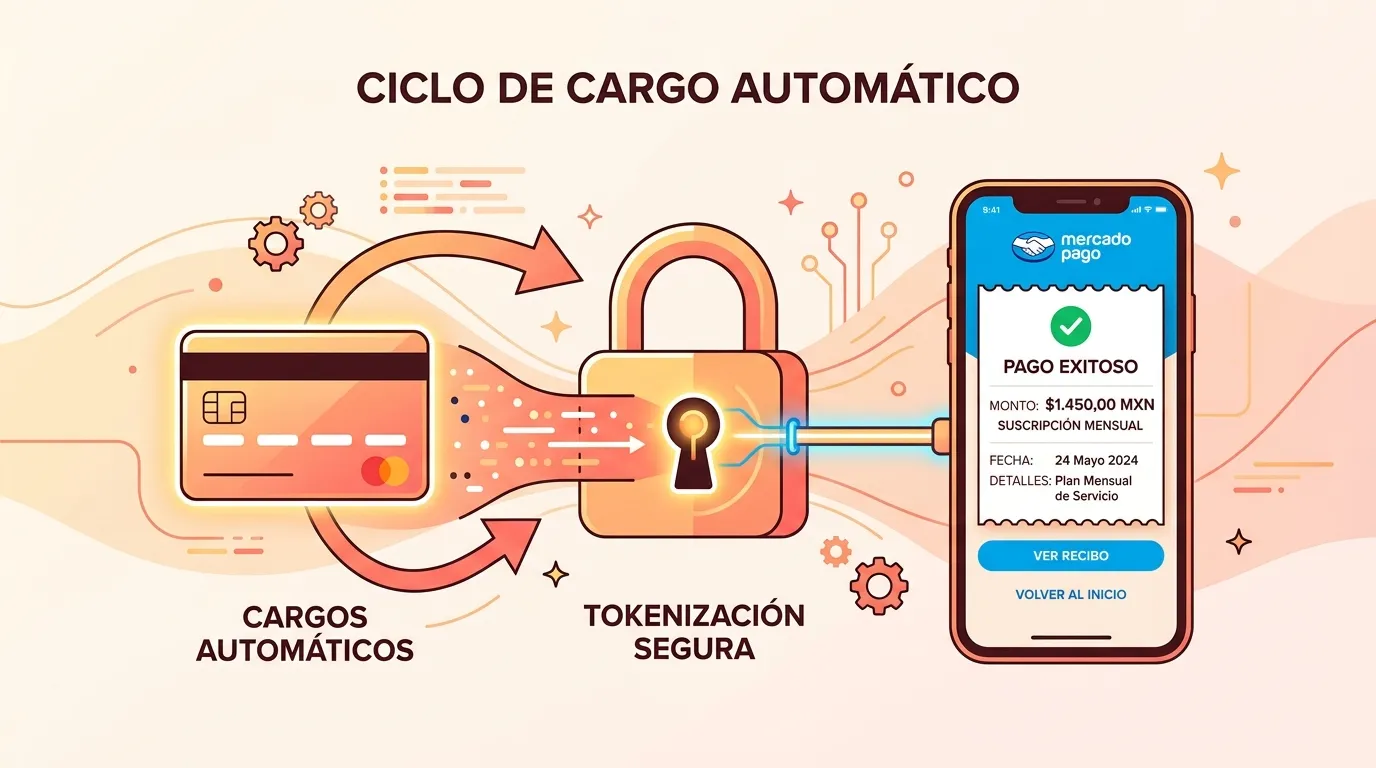
Ciclo de un cargo recurrente
Un cargo automático a tarjeta de crédito sigue siempre el mismo flujo, aunque la herramienta que uses sea diferente. Conocer cada etapa te ayuda a anticipar problemas y a explicarle el proceso a tus clientes con claridad. Así funciona el ciclo completo:
- El cliente acepta los términos y proporciona los datos de su tarjeta al comercio o procesador de pagos.
- La herramienta de cobro almacena esos datos de forma segura mediante tokenización (un código que reemplaza el número real de la tarjeta).
- En la fecha acordada, el procesador envía la solicitud de cobro al banco emisor de la tarjeta.
- El banco aprueba o rechaza el cargo según el saldo disponible, el estado de la tarjeta y sus políticas internas.
- El comercio recibe la confirmación y el cliente obtiene un recibo o notificación del cargo aplicado.
Este ciclo se repite de forma automática en cada periodo (semanal, quincenal, mensual) sin que ninguna de las dos partes tenga que hacer nada adicional.
Cargo recurrente vs domiciliación: diferencias
Aunque ambos implican pagos automáticos con tarjeta de crédito o de débito, no son lo mismo. Un cargo recurrente se aplica a una tarjeta de crédito y lo autoriza el titular con el comercio o servicio de forma directa, sin pasar por el banco. Netflix, Spotify o la mensualidad de un gimnasio son ejemplos de este modelo.
La domiciliación, en cambio, vincula el pago a una cuenta de débito o cheques y se gestiona con el banco. Por ejemplo, el pago del recibo de luz o del teléfono fijo funciona al autorizar al banco para que cargue el monto que llegue en cada factura.
La diferencia entre ambos tipos de pago automático es quién controla el proceso. En el cargo recurrente, el control lo tiene el comercio; en la domiciliación, lo tiene el banco.
Cómo activar cobros automáticos con tarjeta de crédito si tienes un negocio
Existen dos caminos principales para cobrar de forma recurrente, y la elección depende del tamaño de tu operación y de tus conocimientos técnicos.
Opción sin programar: botón de suscripción o link de pago
Si tu negocio recién empieza o manejas un volumen moderado de clientela, crear un botón de suscripción para cobros automáticos puede ser el punto de partida más accesible. Mercado Pago, por ejemplo, ofrece esta herramienta sin necesidad de conocimientos. Los pasos para configurarlo son:
- Ingresa a tu cuenta de Mercado Pago y busca la sección de “Cobrar con suscripciones” o “Botones de pago”.
- Define si el monto será fijo o si el cliente podrá elegir el importe (útil para donaciones o cuotas variables).
- Establece la periodicidad del cobro: semanal, quincenal, mensual u otro intervalo que se ajuste a tu modelo de negocio.
- Personaliza el aspecto del botón si lo vas a insertar en tu sitio web.
- Copia el código o el enlace generado y compártelo donde lo necesites: tu página, un correo, redes sociales o mensajes directos.
Una vez que el cliente acepta y registra su tarjeta, Mercado Pago gestiona cada cargo de forma automática y te notifica el resultado. Esta opción puede cubrir bien negocios como clases en línea, cuotas de mantenimiento, membresías o servicios de consultoría con cobro mensual.
Opción con integración: API de facturación recurrente
Para negocios con mayor volumen de personas suscritas o que necesitan más control sobre el proceso, la integración vía API es la ruta más robusta. Stripe Billing y Stripe Checkout son dos herramientas orientadas a este escenario, con funciones como:
- Portal de cliente para que cada persona suscrita gestione su propia suscripción sin contactar al soporte.
- Reintentos inteligentes que intentan el cobro en distintos momentos cuando el primer intento falla.
- Actualización automática de tarjetas cuando el banco emite una nueva con diferente número o fecha de vencimiento.
- Analítica de ingresos recurrentes para monitorear métricas como churn (cancelaciones) y MRR (ingreso mensual recurrente).
- Facturación personalizada con soporte para múltiples monedas y modelos de precio escalonados.
Si tu operación tiene decenas de personas suscritas activas, el botón de suscripción podría ser suficiente para arrancar. Cuando el volumen crece y la gestión manual de excepciones se vuelve costosa en tiempo, la integración API ofrece el control que se necesita para escalar sin fricciones.
Cómo activar pagos automáticos desde el lado de quien paga
No solo los negocios configuran cobros recurrentes, sino que quien paga también puede activar pagos automáticos desde su propio banco o desde el portal del servicio que contrata. Los canales más comunes para hacerlo son:
- App del banco: algunos bancos, como Banamex, permiten domiciliar servicios desde la sección de transferencias y pagos dentro de su app. Es un ejemplo de cómo puede funcionar, no un proceso universal para todos los bancos.
- Portal del comercio o servicio: plataformas de streaming, telefonía o gimnasios suelen tener una sección de “métodos de pago” donde el cliente registra su tarjeta y activa el cobro recurrente.
- Sucursal bancaria: para quienes prefieren hacerlo en persona, algunas instituciones permiten registrar domiciliaciones en ventanilla.
Antes de activar cualquier cargo recurrente, conviene verificar que la tarjeta esté activa y con límite disponible suficiente para cubrir el monto del servicio. También vale la pena activar las alertas de cobro del banco para recibir una notificación cada vez que se aplique un cargo, lo que ayuda a detectar errores o cobros no reconocidos a tiempo.
Qué hacer si falla el cobro automático o vence la tarjeta
Un cargo rechazado no tiene que significar la pérdida del cliente ni del ingreso. Lo que marca la diferencia es cómo reacciona el negocio y qué tan rápido actúa quien paga. Los escenarios de fallo más frecuentes y las acciones recomendadas para cada uno son:
- Tarjeta vencida: el banco puede emitir una nueva tarjeta con número distinto. Algunos procesadores, como Stripe, actualizan los datos de forma automática gracias a redes de actualización de cuentas. Si no ocurre así, el negocio debe enviar al cliente un link para que ingrese sus nuevos datos.
- Fondos insuficientes o límite alcanzado: lo más recomendable es programar reintentos en distintos días del ciclo de facturación, cuando el cliente podría tener más disponible. Notificar antes del reintento reduce el riesgo de que el cliente se sorprenda o dispute el cargo.
- Tarjeta cancelada o bloqueada: en este caso no hay reintento posible. El negocio debe contactar al cliente y solicitarle que registre un nuevo método de pago para mantener activa la suscripción.
Desde el lado del negocio, la comunicación proactiva es la mejor herramienta. Enviar un aviso unos días antes del vencimiento de la tarjeta o del siguiente intento de cobro reduce los rechazos y los contracargos. Desde el lado de quien paga, revisar las notificaciones del banco y actualizar los datos en el portal del servicio son los pasos que evitan interrupciones en el servicio contratado.
Seguridad en cobros automáticos con tarjeta de crédito: buenas prácticas
Gestionar pagos recurrentes implica manejar datos financieros sensibles, y eso exige un estándar de seguridad claro desde el primer cobro. Las prácticas esenciales para cualquier negocio que opere con cobros automáticos con tarjeta de crédito son:
- Cumplimiento PCI DSS: usar proveedores de pago certificados bajo este estándar para no almacenar los datos de la tarjeta de forma directa en tus propios servidores. Mercado Pago y Stripe cumplen con este requisito.
- Autenticación en dos pasos (2FA): proteger el acceso a la cuenta del procesador de pagos con una segunda capa de verificación.
- Notificaciones automáticas en cada cobro: informar al cliente de cada cargo aplicado genera confianza y permite detectar errores a tiempo.
- Políticas de cancelación claras y visibles: el cliente debe poder cancelar su suscripción sin obstáculos. La transparencia en este punto reduce disputas y contracargos.
- Auditorías con regularidad: revisar de forma periódica los accesos, las transacciones y los permisos del sistema ayuda a detectar irregularidades antes de que escalen.
La transparencia no es solo una buena práctica legal: es una herramienta de retención. Cuando el cliente sabe cuánto se le cobra, en qué fecha y bajo qué condiciones, la relación comercial se sostiene con más solidez y los contracargos disminuyen de forma natural.
Preguntas frecuentes sobre cobros automáticos con tarjeta de crédito
¿Cómo funciona el pago automático de la tarjeta de crédito?
El cliente autoriza cargos periódicos al proporcionar los datos de su tarjeta al comercio o procesador. En cada ciclo acordado, el procesador solicita el cobro al banco emisor de forma automática. Si el cargo es aprobado, se emite un recibo y una notificación; si es rechazado, el sistema puede aplicar reintentos según la configuración del negocio.
¿Cómo puedo hacer un cobro recurrente con tarjeta de crédito sin programar?
Una opción accesible es crear un botón de suscripción o link de pago desde herramientas como Mercado Pago. Solo necesitas definir el monto y la periodicidad del cobro, y la app genera un enlace que puedes compartir en tu sitio web, por correo o en redes sociales. El cliente se suscribe con su tarjeta y los cobros se procesan de forma automática en cada periodo.
¿Cómo configuro el pago automático en mi tarjeta de crédito como cliente?
Puedes hacerlo desde la app de tu banco, buscando la sección de pagos automáticos o domiciliaciones, o desde el portal del servicio que deseas contratar. En ambos casos deberás registrar tu tarjeta y aceptar el consentimiento de cargo recurrente. Antes de confirmar, verifica que la tarjeta esté activa y con límite disponible para cubrir el monto del servicio.
¿Puedo cancelar un cargo recurrente en cualquier momento?
Sí. La cancelación de un pago recurrente puede hacerse desde el portal del servicio o, en algunos casos, desde la app de tu banco. Lo recomendable es revisar las condiciones del comercio antes de cancelar, ya que algunos servicios requieren un aviso con ciertos días de anticipación para que la baja sea efectiva en el siguiente ciclo de facturación.
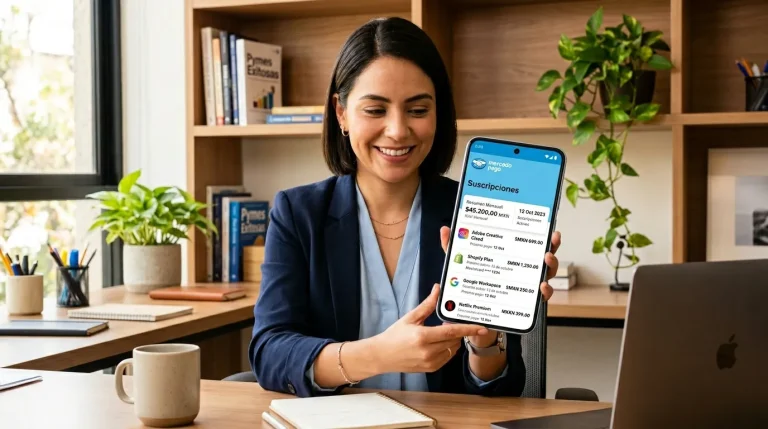
Si tu negocio aún cobra de forma manual y quieres dar el salto a la automatización, el botón de suscripción de Mercado Pago puede ser un buen punto de partida, ya que permite recibir pagos periódicos con tarjeta de crédito en pocos pasos. Puedes explorar la herramienta de suscripciones desde tu cuenta de Mercado Pago y configurar tu primer cobro recurrente en minutos.
Un comentario