Qué son los pagos recurrentes y cómo funcionan en tu vida financiera diaria
Main Keyword: qué son los pagos recurrentes y cómo funcionan
URL Slug: que-son-pagos-recurrentes-como-funcionan
Title: Qué son los pagos recurrentes y cómo funcionan en tu vida financiera diaria
Meta description: Conoce qué son los pagos recurrentes, cómo funcionan, qué tipos existen y cómo aprovecharlos en tu negocio o finanzas personales en México.
Los pagos recurrentes automatizan cobros periódicos y transforman la forma en que negocios y personas gestionan sus finanzas. Descubre cómo operan, qué tipos existen y qué considerar antes de activarlos.
Un pago recurrente es un cobro automático que se repite en intervalos regulares —semanales, mensuales o anuales— previa autorización de la persona titular de una cuenta o tarjeta. Una vez que das ese permiso inicial, el sistema ejecuta el cargo de forma periódica sin que tengas que hacer nada más, y el ciclo continúa hasta que tú o el proveedor cancelen el acuerdo.
A lo largo de este artículo encontrarás cómo opera el mecanismo detrás de estos cobros, qué tipos existen, cuáles son sus ventajas tanto para negocios como para quienes pagan, cómo implementarlos con seguridad y, sobre todo, cómo auditar las suscripciones que ya tienes activas para evitar fugas de dinero que pasan desapercibidas.
Cómo funcionan los pagos recurrentes paso a paso
Detrás de cada cobro automático hay un proceso estructurado que protege los datos y garantiza la continuidad del servicio. Entender ese proceso te ayuda a tomar mejores decisiones, ya sea que pagues o que cobres.
- La persona autoriza el cobro y registra un método de pago (tarjeta de crédito, tarjeta de débito o cuenta bancaria) al contratar el servicio.
- Los datos se tokenizan: el procesador de pagos convierte la información sensible en un código único que no puede revertirse, por lo que los datos reales nunca se almacenan en texto abierto.
- El sistema ejecuta el cargo en la fecha y con la frecuencia acordadas, sin intervención manual de ninguna de las partes.
- Se genera una notificación o comprobante que llega al correo o a la app del usuario para confirmar el movimiento.
- El ciclo se repite hasta que la persona o el proveedor cancelen la suscripción.
Piénsalo como una suscripción de streaming: la autorizas una vez y cada mes el cargo aparece en tu estado de cuenta sin que tengas que volver a ingresar tus datos. Este proceso aplica para tarjetas de crédito y débito, cuentas bancarias domiciliadas y billeteras digitales que soporten cobros recurrentes.
Tipos de pagos recurrentes según el modelo de cobro
No todos los pagos recurrentes funcionan de la misma manera. El monto y la frecuencia pueden variar según el tipo de servicio o producto contratado.
Pagos recurrentes de monto fijo
En este modelo, el cargo es idéntico en cada periodo. La persona sabe con exactitud cuánto se le descontará y cuándo.
Son el tipo más común en membresías de gimnasio, servicios de streaming de música o video, y herramientas de software por suscripción (SaaS). Su principal ventaja para quien paga es la previsibilidad: el gasto es constante y fácil de incluir en un presupuesto mensual.
Pagos recurrentes de monto variable
Aquí el importe cambia en cada ciclo según el consumo real del periodo. Los servicios de telefonía con plan abierto, el suministro de electricidad o las herramientas digitales con tarifas escalonadas por uso son ejemplos claros. Quien paga debe revisar su estado de cuenta con más atención, ya que el cargo puede subir o bajar dependiendo de cuánto utilizó el servicio.
Una confusión frecuente es equiparar los pagos recurrentes con las compras a plazos, como los meses sin intereses. La diferencia es importante:
- En una compra a plazos existe un monto total definido que se divide en cuotas hasta liquidarlo por completo.
- En un pago recurrente no hay un total a saldar. El cobro continúa mientras el servicio esté activo, sin fecha de término predeterminada.
Ventajas de los pagos recurrentes para negocios y personas consumidoras
Los beneficios de este modelo alcanzan a ambos lados de la transacción, aunque con matices distintos según el rol que se ocupe.
- Previsibilidad de ingresos: los negocios pueden proyectar su flujo de efectivo con mayor certeza al conocer cuántos cobros automáticos se ejecutarán cada mes.
- Reducción de morosidad: al no depender de que la clientela recuerde pagar, los vencimientos se cumplen con mayor regularidad.
- Menor carga operativa: el equipo administrativo dedica menos tiempo a gestionar cobros manuales, recordatorios y conciliaciones.
- Mayor retención: la continuidad del servicio sin interrupciones reduce la fricción que podría llevar a una persona a cancelar.
- Comodidad para quien paga: no hay que recordar fechas ni ingresar datos en cada ciclo; el acceso al servicio se mantiene sin interrupciones.
- Evitar recargos por pagos tardíos: los cobros automáticos reducen el riesgo de olvidar una fecha límite y acumular penalizaciones.
Estas ventajas se materializan cuando existe transparencia en las condiciones del cobro. Un modelo recurrente mal comunicado —con montos que cambian sin aviso o cancelaciones difíciles de gestionar— puede generar desconfianza y reclamaciones, tanto para el negocio como para quien paga.
Cómo mantener el control de tus pagos recurrentes activos
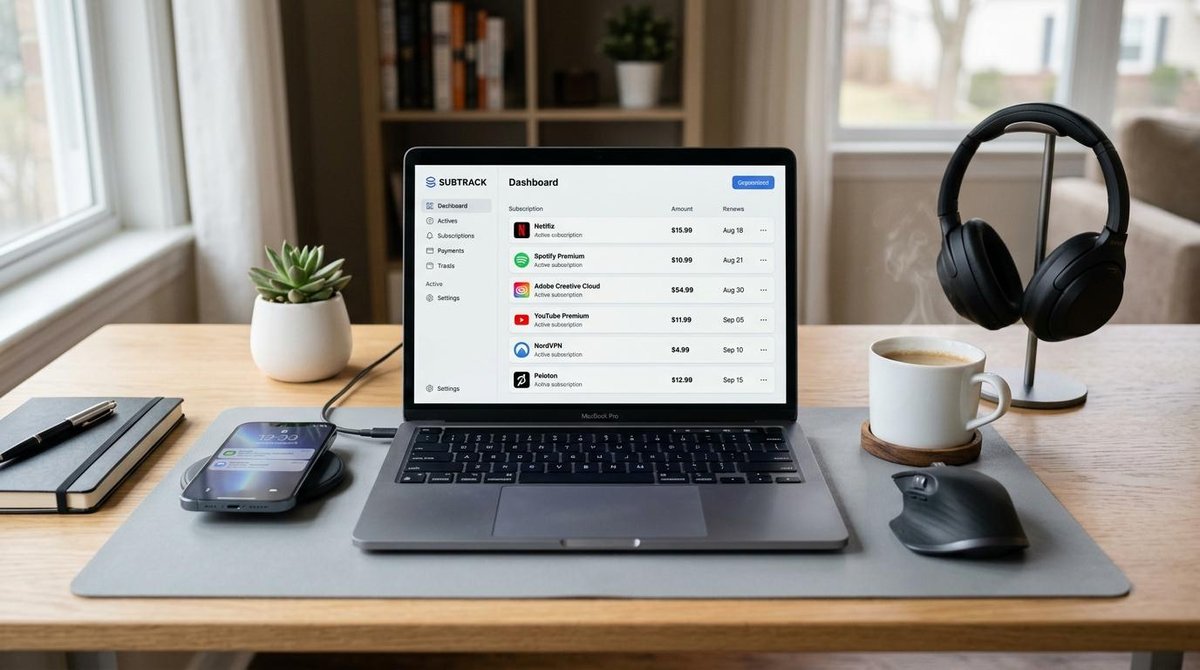
Hay que evitar que los cobros automáticos se conviertan en una fuga silenciosa de dinero. Con el tiempo, las suscripciones se acumulan y puedes seguir pagando por servicios que ya no usas. Revisa el estado de cuenta con regularidad para detectar cargos no reconocidos, montos que aumentaron sin previo aviso o servicios que llevan meses sin utilizarse.
Las apps de finanzas personales y las billeteras digitales pueden ser aliadas en este proceso, ya que centralizan los movimientos en un solo lugar y facilitan la identificación de patrones de gasto. Por ejemplo, la app de Mercado Pago permite consultar el historial de movimientos y detectar cobros recurrentes asociados a una tarjeta o cuenta, aunque no es la única opción disponible en el mercado.
Activar alertas o notificaciones de cobro es otro recurso útil. Muchos bancos y apps envían avisos cada vez que se realiza un cargo, lo que permite reaccionar a tiempo si algo no cuadra. Cuando identifiques una suscripción que ya no aprovechas, lo más conveniente es cancelarla desde el servicio o, si no encuentras la opción, solicitarlo a través de tu banco o emisor de tarjeta.
Qué considerar antes de implementar pagos recurrentes en un negocio
Activar pagos recurrentes requiere más que elegir una herramienta de cobro. Hay decisiones de proceso y comunicación que impactan directamente en la experiencia de la clientela y en la reputación del negocio.
- Elegir un procesador de pagos confiable que cumpla con los estándares de seguridad PCI DSS y utilice tokenización para proteger los datos de pago.
- Definir ciclos de facturación claros: mensual, anual, semanal. La frecuencia debe quedar explícita desde el primer contacto con la persona usuaria.
- Comunicar las condiciones de cobro y cancelación antes de que se autorice el primer cargo, sin letra pequeña que genere sorpresas.
- Ofrecer un proceso accesible de cancelación o modificación: cuanto más sencillo sea darse de baja, mayor será la confianza de quien contrata.
- Diversificar los métodos de pago aceptados: tarjetas de crédito y débito, transferencias bancarias y links de pago amplían el alcance del servicio.
En el mercado mexicano hay varias opciones para gestionar cobros recurrentes. Mercado Pago, por ejemplo, ofrece herramientas para configurar suscripciones desde su app. Conekta y Stripe también son opciones con presencia en México que permiten implementar este modelo con distintos niveles de personalización.
Preguntas frecuentes sobre pagos recurrentes
¿Qué pasa si quiero cancelar un pago recurrente?
La cancelación se puede gestionar desde la app o el sitio web del servicio donde autorizaste el cobro. Si no encuentras la opción, tu banco o el emisor de tu tarjeta puede bloquear futuros cargos. Lo recomendable es confirmar que la cancelación fue procesada y revisar el siguiente estado de cuenta para verificar que no se ejecutó ningún cargo adicional.
¿Los pagos recurrentes son seguros?
Sí, cuando se procesan a través de sistemas que cumplen con el estándar PCI DSS. La tokenización garantiza que los datos de pago no se almacenen en texto abierto, lo que reduce el riesgo de exposición. Antes de autorizar un cobro recurrente, conviene verificar que el proveedor trabaje con un procesador de pagos reconocido.
¿Cuál es la diferencia entre un pago recurrente y un pago a meses sin intereses?
Un pago recurrente se repite mientras el servicio esté activo, sin un monto total a cubrir. Un pago a meses sin intereses divide el precio de una compra específica en cuotas fijas hasta liquidar ese monto. Aunque ambos implican cargos periódicos, son modelos distintos: uno no tiene fecha de término definida y el otro sí.
¿Qué métodos de pago se pueden usar para pagos recurrentes?
Las tarjetas de crédito y débito son los métodos más comunes. Algunas billeteras digitales también permiten configurar cobros recurrentes. En ciertos casos, es posible domiciliar el cobro a una cuenta bancaria, aunque esta opción depende del proveedor del servicio y del banco.
Tener claridad sobre los pagos recurrentes que entran y salen de tu cuenta es parte de una gestión financiera consciente. Apps como Mercado Pago te permiten revisar tus movimientos, identificar cargos automáticos y, si tienes un negocio, configurar cobros recurrentes para tus clientes desde un mismo lugar. Explorar las herramientas disponibles en la app puede ser un buen punto de partida para tomar el control de tus finanzas o de los cobros de tu negocio.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh