Cuenta negocio para pymes: cómo aprovecharla al máximo
Una cuenta negocio para pymes es una herramienta financiera diseñada para separar las finanzas del negocio de las personales, y aprovecharla al máximo implica usarla de forma activa y estratégica, no solo como un lugar donde cae el dinero. El problema más común entre pymes en México no es no tener una cuenta negocio, sino tenerla y usarla igual que una cuenta personal, perdiendo beneficios fiscales, crediticios y operativos que podrían marcar una diferencia real en el crecimiento del negocio.
A lo largo de este artículo encontrarás qué es una cuenta negocio y por qué importa en el contexto mexicano, cuáles son sus beneficios reales más allá de los genéricos, cómo elegir la opción adecuada según el tamaño y las necesidades de tu pyme, estrategias concretas para sacarle provecho, y los errores silenciosos que conviene evitar desde el principio.
Qué es una cuenta negocio para pymes y por qué importa
Una cuenta negocio es una cuenta bancaria o financiera diseñada para personas físicas con actividad empresarial (PFAE) o personas morales, con características distintas a las de una cuenta personal: desde el tipo de titular hasta las herramientas de gestión que incluye. Su función principal no es solo guardar dinero, sino dar estructura financiera a la operación del negocio.
La diferencia con una cuenta personal va más allá del nombre. Una cuenta negocio permite registrar ingresos y egresos del negocio por separado, facilita la emisión de comprobantes fiscales, y puede dar acceso a productos financieros como créditos o líneas de financiamiento que no están disponibles para cuentas personales. En México, el mercado ofrece dos grandes categorías: bancos tradicionales como BBVA, Banamex, Banregio o Scotiabank, y fintechs o apps financieras que operan con procesos digitales y requisitos más accesibles.
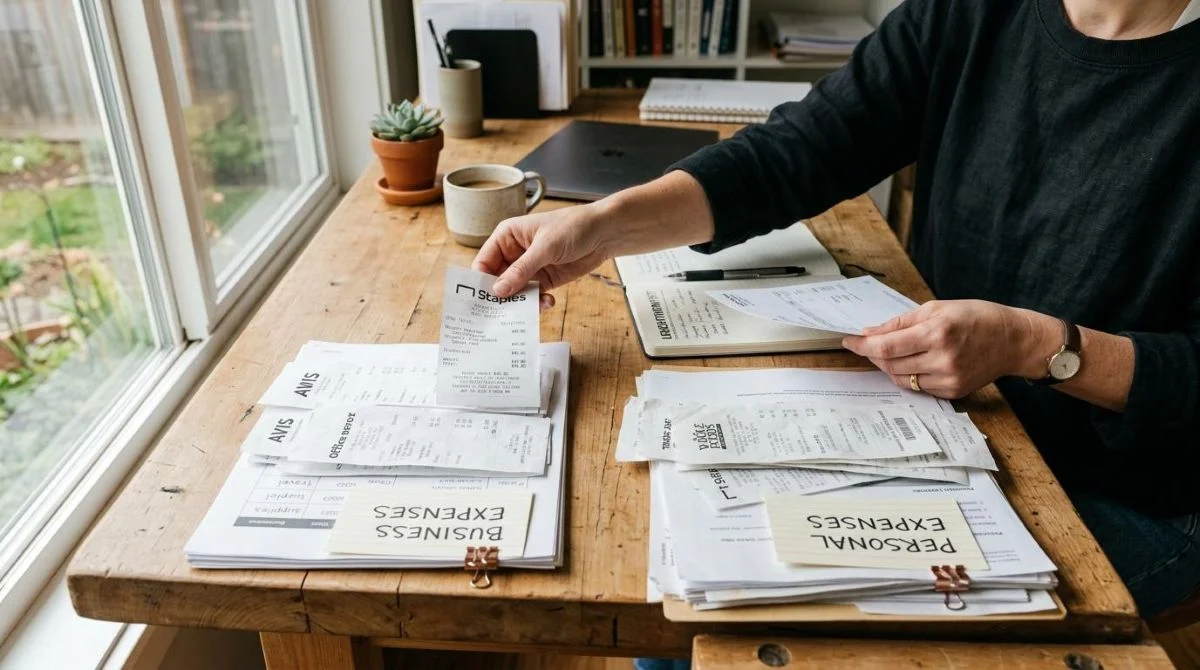
Para las pymes registradas como personas morales, contar con una cuenta separada no es solo una recomendación: es una necesidad desde el punto de vista fiscal y legal. Mezclar ingresos del negocio con cuentas personales puede generar problemas ante el SAT y dificultar el cumplimiento de obligaciones contables. Incluso para personas físicas con actividad empresarial, la separación de cuentas es un paso que fortalece la salud financiera del negocio a largo plazo.
Beneficios reales de una cuenta negocio para tu pyme
Abrir una cuenta negocio es el primer paso, pero conocer sus beneficios reales permite usarla con mayor intención. Estos son los que suelen marcar la diferencia en la operación diaria de una pyme:
- Separación de finanzas con implicación fiscal: mantener ingresos y gastos del negocio en una cuenta separada facilita la deducción de gastos ante el SAT y reduce el riesgo de inconsistencias en las declaraciones.
- Credibilidad ante proveedores y clientes: recibir pagos y realizar transferencias desde una cuenta a nombre del negocio proyecta profesionalismo y genera confianza en relaciones comerciales.
- Acceso a crédito y financiamiento empresarial: muchas instituciones financieras evalúan el historial de la cuenta negocio para determinar si una pyme califica para un crédito o una línea de financiamiento.
- Control del flujo de efectivo: con una cuenta dedicada al negocio, es posible identificar con claridad cuándo entra dinero, cuándo sale y cuáles son los períodos de mayor presión financiera.
- Acceso compartido sin exponer datos personales: algunas cuentas negocio permiten agregar usuarios con permisos limitados, como contadores o colaboradores, sin necesidad de compartir contraseñas personales.
- Construcción de historial financiero: este es el beneficio menos visible pero más estratégico. El historial de movimientos en una cuenta negocio podría facilitar el acceso a créditos futuros o mejores condiciones de financiamiento, ya que funciona como respaldo ante instituciones financieras.
Cada uno de estos beneficios se potencia cuando la cuenta se usa de forma activa y con criterio. La siguiente sección explica cómo elegir la opción que mejor se adapta a las necesidades de cada pyme antes de dar ese paso.
Cómo elegir la cuenta negocio adecuada para tu pyme en México
No todas las cuentas negocio funcionan igual para todas las pymes: el tamaño del negocio, el volumen de transacciones y las herramientas que necesitas definen cuál se adapta mejor a tu operación.
Qué evaluar antes de abrir una cuenta negocio
Antes de tomar una decisión, conviene revisar estos criterios con detalle:
- Comisiones y costos de mantenimiento: algunas cuentas no cobran cuota mensual, otras pueden representar un gasto fijo considerable.
- Saldo mínimo requerido: ciertas instituciones penalizan si el saldo cae por debajo de un monto específico.
- Transferencias SPEI incluidas: el número de transferencias sin costo puede impactar de forma directa en los gastos operativos mensuales.
- Acceso a banca digital y app móvil: la posibilidad de gestionar la cuenta desde el celular agiliza la operación diaria.
- Integración con herramientas de facturación o contabilidad: algunas cuentas se conectan con sistemas de facturación electrónica, lo que simplifica las obligaciones fiscales.
- Acceso a crédito o líneas de financiamiento: es útil saber si la misma institución ofrece productos de crédito para cuando el negocio los necesite.
- Atención al cliente: contar con soporte accesible puede ser determinante en momentos de urgencia operativa.
Opciones disponibles: bancos tradicionales y apps financieras
El mercado mexicano ofrece dos grandes categorías de cuentas negocio. Los bancos tradicionales, como BBVA, Banamex, Banregio y Scotiabank, suelen requerir trámites presenciales, pueden exigir saldos mínimos más altos y tienen una red física más amplia, lo que puede ser relevante para negocios que manejan efectivo con regularidad.
Las fintechs y apps financieras representan una alternativa con procesos digitales, sin saldo mínimo en varios casos y con herramientas integradas para cobros y gestión de ingresos. Algunas opciones en este segmento incluyen Albo, Kapital, Xepelin y, como ejemplo ilustrativo, Mercado Pago, cuya app permite gestionar cobros, ingresos y acceder a herramientas financieras desde el celular sin necesidad de trámites presenciales.
La elección entre una y otra categoría depende del perfil de la pyme. Un negocio con alto volumen de transacciones digitales podría encontrar mayor valor en una fintech, mientras que uno con operaciones más complejas o que requiere servicios como nómina o crédito estructurado podría beneficiarse más de un banco tradicional.
Estrategias para aprovechar al máximo tu cuenta negocio
Tener la cuenta adecuada es solo el punto de partida. Lo que realmente distingue a las pymes que crecen es cómo usan esa herramienta de forma activa en su gestión financiera diaria.
- Automatizar pagos recurrentes como nómina o pagos a proveedores reduce la carga operativa y minimiza el riesgo de retrasos que afecten relaciones comerciales.
- Usar los reportes y estados de cuenta para tomar decisiones de negocio, no solo para cumplir con la contabilidad: identificar los meses de mayor gasto o los clientes que pagan con más regularidad puede orientar decisiones estratégicas.
- Mantener un saldo mínimo operativo separado del capital de trabajo ayuda a evitar sobresaltos de liquidez cuando llegan gastos imprevistos o cuando un cliente se retrasa en un pago.
- Aprovechar las transferencias SPEI incluidas en el plan de la cuenta para reducir costos de operación, en lugar de pagar comisiones adicionales por cada movimiento.
- Construir historial financiero de forma activa: mantener movimientos regulares en la cuenta, evitar saldos en cero de forma prolongada y cumplir con compromisos financieros desde esa cuenta son hábitos que fortalecen el perfil de la pyme ante posibles solicitudes de crédito.
- Integrar la cuenta con herramientas de facturación electrónica (CFDI) puede reducir el tiempo dedicado a obligaciones fiscales y disminuir el margen de error en la emisión de comprobantes.
Estas estrategias funcionan mejor cuando se aplican desde el inicio, pero también pueden adoptarse en cualquier etapa del negocio. El siguiente paso es conocer los errores que suelen costar dinero sin que se noten de inmediato.
Errores que pueden costarte dinero al usar tu cuenta negocio
Uno de los errores más comunes, y con consecuencias más concretas, es mezclar finanzas personales y empresariales en la misma cuenta. Cuando los ingresos del negocio se depositan junto con gastos personales, se pierde la trazabilidad necesaria para deducir gastos ante el SAT. En una auditoría, esta mezcla puede generar observaciones que deriven en pagos adicionales de impuestos o en la pérdida de deducciones legítimas.
El segundo error tiene que ver con ignorar los costos asociados a la cuenta. Las comisiones por transacciones adicionales, las penalizaciones por saldo mínimo no mantenido o los cargos por servicios que no se usan pueden acumularse mes a mes sin que se noten. Revisar el estado de cuenta con regularidad y compararlo con el plan contratado puede revelar cargos que, sumados al año, representan un gasto significativo para una pyme pequeña.
El tercer error es la subutilización de las herramientas digitales que ya están incluidas en la cuenta. Muchas pymes no acceden a los reportes de movimientos, no configuran accesos para su contador o no integran la cuenta con su sistema de facturación, aunque esas funciones ya estén disponibles sin costo adicional. No usarlas no ahorra dinero, pero sí representa un costo de oportunidad real en tiempo y eficiencia operativa.
Preguntas frecuentes sobre la cuenta negocio para pymes
¿Cualquier pyme puede abrir una cuenta negocio en México?
Tanto personas físicas con actividad empresarial (PFAE) como personas morales pueden abrir una cuenta negocio en México. Los requisitos varían según la institución: algunas solicitan acta constitutiva, RFC, identificación oficial y comprobante de domicilio. Las apps financieras y fintechs suelen tener procesos más accesibles que los bancos tradicionales, con trámites que se pueden completar de forma digital.
¿Cuánto cuesta mantener una cuenta negocio?
Los costos varían según la institución y el tipo de cuenta. Algunas opciones no tienen comisión de mantenimiento mensual, mientras que otras pueden cobrar desde unos cientos de pesos al mes. Conviene revisar también los costos por transferencias adicionales, retiros en cajero y penalizaciones por saldo mínimo. Comparar el costo total mensual según el volumen de operaciones de la pyme es el criterio más útil para tomar una decisión informada.
¿Una cuenta negocio ayuda a obtener créditos para la pyme?
Tener una cuenta negocio con movimientos regulares podría facilitar el acceso a créditos o líneas de financiamiento, ya que el historial de transacciones funciona como respaldo ante instituciones financieras. Algunas fintechs y apps financieras ofrecen acceso a productos de crédito de forma directa desde la misma cuenta, lo que puede agilizar el proceso para pymes que ya tienen actividad registrada.
¿Es obligatorio tener una cuenta negocio si soy persona moral?
Para personas morales en México, contar con una cuenta separada es necesario para cumplir con obligaciones fiscales y legales. Para personas físicas con actividad empresarial no existe una obligación legal explícita, pero mantener una cuenta separada es una práctica que facilita el control financiero y reduce riesgos ante el SAT.
¿Puedo dar acceso a mi contador a la cuenta negocio?
Muchas cuentas negocio permiten agregar usuarios con permisos limitados, como acceso de consulta para contadores o colaboradores. Esta función permite que quienes llevan la contabilidad del negocio puedan revisar movimientos y estados de cuenta sin necesidad de acceder a datos personales del titular ni compartir contraseñas.
Si estás evaluando opciones para gestionar las finanzas de tu pyme desde el celular, la app de Mercado Pago es una de las alternativas disponibles en México: permite gestionar cobros, ingresos y acceder a herramientas financieras desde un solo lugar, con un proceso de apertura digital. Conocer las opciones disponibles y compararlas según las necesidades de tu negocio es el mejor punto de partida para tomar una decisión que tenga impacto real en tu operación.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh