Cobro recurrente con tarjeta vs domiciliación: cuál conviene según tu tipo de cliente
Elegir entre cargo recurrente a tarjeta y domiciliación bancaria depende del perfil de tus clientes, el monto que cobras y cómo está conectado tu sistema de gestión. Esta guía compara ambos métodos atributo por atributo para que tomes la decisión con información.
Si tienes un negocio con cobros periódicos y necesitas elegir entre cobro recurrente con tarjeta vs domiciliación, la respuesta depende de tres puntos: quién contrata el servicio, qué autoriza tu cliente y qué sucede cuando no hay fondos. El cargo recurrente a tarjeta conviene cuando tus clientes son personas con acceso digital y montos medianos; la domiciliación bancaria conviene en montos fijos altos, clientes empresa o clientes sin tarjeta. No existe un ganador absoluto.
A lo largo de este artículo encontrarás una comparativa atributo por atributo, un mapa de responsabilidades por método (quién hace qué en cada paso), el criterio de decisión por perfil de cliente y qué ocurre cuando el cobro no entra. El objetivo es que puedas decidir con criterio operativo, no solo con definiciones.
Cobro recurrente con tarjeta vs domiciliación: qué cambia para tu negocio
Aunque los dos métodos automatizan el cobro, operan sobre productos financieros distintos y siguen caminos diferentes dentro del sistema bancario. Entender esa diferencia de base es el primer paso para elegir.
Cómo funciona el cargo recurrente a tarjeta
El cargo recurrente a tarjeta opera sobre tarjetas de crédito o débito a través de las redes de tarjeta. Tu negocio, o la pasarela de cobro que uses, guarda una referencia segura de la tarjeta tras la autorización inicial que da el cliente. En cada ciclo, la pasarela ejecuta el cargo y la confirmación llega de forma casi inmediata.
La autorización la otorga el cliente al negocio o a la pasarela en el momento del alta. Ese consentimiento digital es el respaldo del cobro en cada periodo.
Cómo funciona la domiciliación a una cuenta
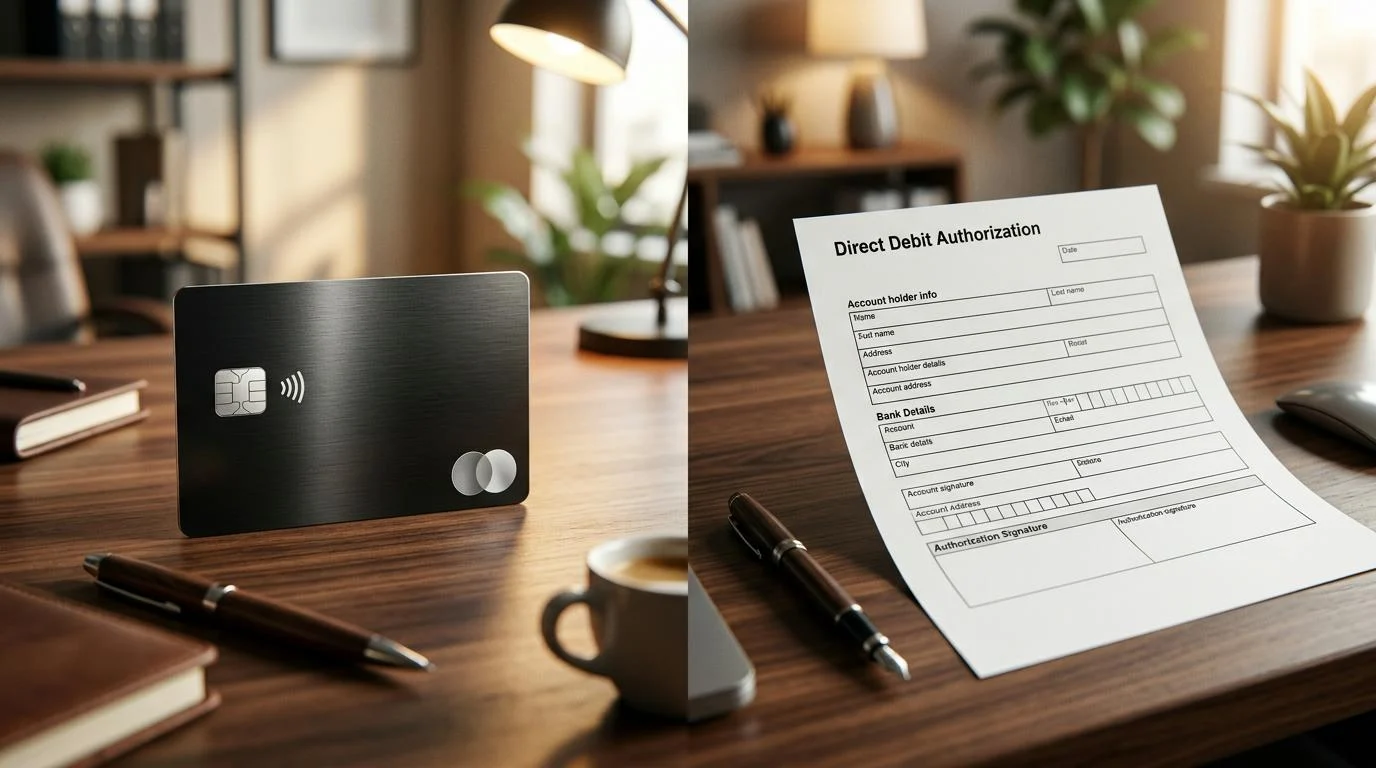
La domiciliación bancaria opera sobre cuentas de depósito (nómina, ahorro o cheques) a través del sistema bancario. Según Banxico, la domiciliación corresponde a los cargos preautorizados en los que el cliente acepta el cargo automático a una cuenta vista para pagar productos o servicios.
En este modelo, tu negocio contrata el servicio de domiciliación con su banco. El cliente autoriza el cargo a su CLABE mediante un formato firmado, ya sea físico o digital. El banco del negocio instruye el débito a la cuenta del cliente en la fecha pactada, y la confirmación puede tomar hasta el siguiente día hábil.
Tarjeta o domiciliación, atributo por atributo
Antes de decidir, conviene revisar cómo se comporta cada método en los puntos que más impactan la operación del negocio. Los siguientes atributos cubren el ciclo completo, desde el alta hasta la cancelación.
Quién contrata el servicio
- Tarjeta: el negocio contrata una pasarela de cobro que gestiona la referencia de la tarjeta.
- Domiciliación: el negocio contrata el servicio de domiciliación con su banco de forma directa.
Qué autoriza o firma el cliente
- Tarjeta: ingresa los datos de su tarjeta y da consentimiento digital al negocio o a la pasarela.
- Domiciliación: firma un formato de autorización de cargo recurrente que incluye su CLABE, el monto máximo autorizado y la periodicidad.
Tiempo de alta estimado
- Tarjeta: el alta puede completarse en el mismo flujo de compra en línea.
- Domiciliación: requiere gestión con el banco del negocio; el plazo varía según la institución.
Costo por cobro
- Tarjeta: por lo general cobra un porcentaje sobre el monto cobrado de forma exitosa; por lo general, no hay costo por intentos fallidos.
- Domiciliación: suele cobrar una tarifa fija por intento, sea exitoso o no. Consulta las condiciones vigentes con tu banco o proveedor antes de contratar.
Qué pasa si no hay fondos
- Tarjeta: el cargo se declina de forma inmediata; la pasarela puede programar reintentos.
- Domiciliación: el banco devuelve el adeudo; la notificación puede llegar hasta el siguiente día hábil y puede haber costo por el intento.
Derecho de cancelación del cliente
- Tarjeta: el cliente puede cancelar pagos recurrentes con el negocio o con el emisor de su tarjeta.
- Domiciliación: el cliente puede cancelar con su banco sin necesidad de notificar al negocio.
Aclaraciones y contracargos
- Tarjeta: el emisor puede revertir el cargo si el cliente disputa; la Condusef es instancia de aclaración.
- Domiciliación: el cliente puede solicitar devolución ante su banco; la Condusef también actúa como instancia de aclaración.
Conexión con sistema de gestión y CFDI
- Ambos métodos deben integrarse con el sistema de facturación del negocio para emitir el CFDI correspondiente en cada cobro.
Ninguna comparativa reemplaza la verificación directa con el proveedor o banco que elijas. Las condiciones varían según la institución y el volumen de cobros.
Quién hace qué en cada método de cobro
Este es el ángulo que suele quedar fuera de las comparativas: el mapa de responsabilidades por actor. Saber quién hace qué en cada paso tiene un impacto real en la carga operativa de tu equipo.
Cargo recurrente a tarjeta
- Negocio en el alta: recibe el consentimiento del cliente y configura el cobro en la pasarela.
- Pasarela en cada ciclo: ejecuta el cargo de forma automática y notifica el resultado al negocio.
- Cliente en cancelación: puede revocar el cargo con el negocio o con el emisor de su tarjeta.
La carga operativa recae en gestionar reintentos cuando el cargo falla y en actualizar los datos de tarjeta cuando vence o se bloquea. La pasarela automatiza el ciclo, pero el negocio debe atender las excepciones.
Domiciliación bancaria
- Negocio en el alta: tramita el alta con su banco y conserva el formato de autorización firmado por el cliente con su CLABE.
- Banco del negocio en cada ciclo: instruye el débito a la cuenta del cliente en la fecha pactada.
- Cliente en cancelación: puede cancelar con su banco sin avisar al negocio; el negocio se entera cuando el siguiente cobro no entra.
La carga operativa recae en conservar la autorización firmada (necesaria para responder aclaraciones y contracargos) y en gestionar el reintento de cobro de forma manual o programada cuando el débito no se aplica. Entender este mapa de roles es clave para decidir qué método integrar según las capacidades de tu sistema de gestión.
Qué método de cobro recurrente conviene según tu tipo de cliente
No existe un método universalmente superior: la decisión depende del perfil de quien te paga, del monto y de qué tan estable es la relación comercial. Estos dos perfiles concentran la mayoría de los casos.
Venta a personas con alta en línea
El cargo recurrente a tarjeta conviene cuando tu cliente es una persona con acceso digital, habituada a ingresar sus datos de tarjeta en línea, y el monto es mediano. La confirmación inmediata permite dar acceso al servicio en el acto, lo que reduce la fricción en el alta.
La contrapartida es que la tasa de rechazo tiende a ser más alta: las tarjetas vencen, se pierden o se bloquean. Por eso conviene tener un flujo de notificación y actualización de datos para reducir la pérdida de clientes activos.
Clientes empresa o montos fijos altos
La domiciliación bancaria conviene cuando el cliente es una empresa (que puede no tener tarjeta corporativa disponible para este tipo de cargo), cuando el monto es alto (la tarifa fija de la domiciliación puede resultar más económica que el porcentaje de la tarjeta) o cuando la relación es de largo plazo con un monto fijo.
Un dato que suele quedar fuera de las comparativas: muchos negocios ofrecen los dos métodos al mismo tiempo y asignan uno u otro según el perfil del cliente al momento del alta. Esta combinación reduce la fricción para distintos tipos de clientes y mejora la tasa de retención del cobro.
Qué pasa cuando el cobro no entra con cada método
El fallo de cobro es uno de los principales puntos de fricción en cualquier modelo de cobro recurrente, y cada método lo gestiona de forma distinta. Conocer ese flujo antes de elegir evita sorpresas operativas.
Cuando falla el cargo a tarjeta:
- El cargo se declina de forma inmediata y el negocio recibe la notificación sin demora.
- La pasarela puede programar reintentos automáticos según la configuración del proveedor.
- El negocio puede notificar al cliente para que actualice los datos de su tarjeta.
- El costo por reintento depende del proveedor; conviene verificarlo antes de contratar.
Cuando falla la domiciliación:
- Si no hay fondos suficientes, el banco devuelve el adeudo al negocio.
- La notificación puede llegar hasta el siguiente día hábil, lo que retrasa la gestión.
- Puede haber un costo por el intento fallido; las condiciones dependen del banco.
- El negocio debe gestionar el reintento de forma manual o con una regla programada en su sistema.
En ambos casos, conservar el registro de la autorización del titular es indispensable para responder a aclaraciones o contracargos ante la Condusef. Ese documento es el respaldo legal del cobro.
El flujo de gestión de fallos debe estar definido antes de elegir el método, porque tiene un impacto de forma directa en la carga operativa del equipo y en la experiencia del cliente cuando algo sale mal.
Preguntas frecuentes sobre cobro recurrente con tarjeta y domiciliación
¿Puedo ofrecer los dos métodos al mismo tiempo?
Sí. Muchos negocios lo hacen y asignan el método según el perfil del cliente al momento del alta: tarjeta para personas con acceso digital y domiciliación para clientes empresa o montos altos. Si quieres ver cómo configurar ambos en un sistema de gestión, la guía sobre programar cobros automáticos puede ayudarte.
¿El cliente puede cancelar una domiciliación sin avisarme?
Sí. El cliente puede cancelar la domiciliación con su banco sin necesidad de notificar al negocio. El negocio se entera cuando el siguiente cobro no entra. Por eso es recomendable tener un flujo de notificación de fallos que active una alerta ante cualquier débito rechazado.
¿Qué tiene que firmar el cliente para domiciliar?
El cliente debe firmar un formato de autorización de cargo recurrente, físico o digital, que incluye su CLABE, el monto máximo autorizado y la periodicidad del cobro. El negocio debe conservar ese documento para responder a aclaraciones o contracargos.
¿Se puede domiciliar a una cuenta de cualquier banco?
En la mayoría de los casos sí, siempre que la cuenta tenga CLABE interbancaria y el banco del negocio soporte la operación. Las condiciones específicas dependen del banco con el que el negocio contrate el servicio de domiciliación.
¿Cuánto tarda en cancelarse una domiciliación?
El plazo varía según el banco. Por lo general puede tomar varios días hábiles desde que el cliente solicita la cancelación. Durante ese periodo puede ejecutarse un cobro adicional si la fecha de pago coincide con el proceso de cancelación, por lo que conviene informar al cliente sobre ese riesgo al momento de tramitar la baja.
Si ya tienes claro qué método se ajusta mejor a tu operación, el siguiente paso es configurarlo en tu sistema de gestión. La guía sobre programar cobros automáticos explica cómo hacerlo con detalle, desde la integración con la pasarela hasta la emisión del CFDI en cada ciclo.