Diferencia entre factura y comprobante de pago: qué son y cuándo usar cada documento
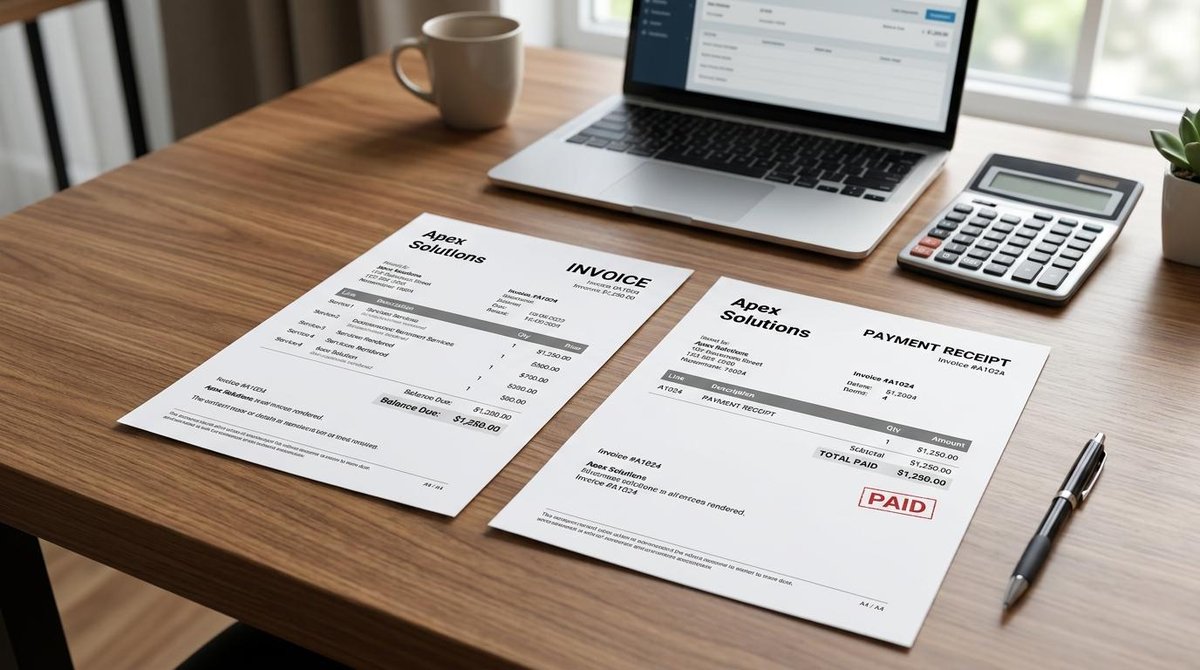
La diferencia entre factura y comprobante de pago es clara: la factura es el documento fiscal que registra una operación de compraventa o prestación de servicios, mientras que el comprobante de pago acredita que el dinero fue recibido. En México, ambos pueden adoptar la forma de un CFDI (Comprobante Fiscal Digital por Internet), pero su función y el momento en que se emiten son distintos.
A lo largo de este artículo encontrarás la definición de cada documento, los datos que debe incluir según el SAT, sus diferencias punto por punto, un ejemplo práctico con el ciclo completo de una transacción y los errores más comunes que conviene evitar al confundirlos.
Qué es una factura y qué datos incluye en México
La factura electrónica en México es un CFDI de tipo ingreso que ampara una operación de compraventa o la prestación de un servicio. Su emisión es obligatoria para todas las personas físicas y morales inscritas en el SAT, sin importar el monto de la operación.
Este documento tiene validez legal y fiscal: sirve tanto para registrar la operación ante la autoridad tributaria como para que quien compra pueda deducir ese gasto. Entre los datos que debe contener una factura según el SAT se encuentran:
- RFC del emisor y del receptor
- Régimen fiscal del emisor
- Uso del CFDI (por ejemplo, gastos en general o adquisición de mercancias)
- Descripción detallada del bien o servicio
- Desglose de impuestos: IVA, ISR u otros aplicables
- Método de pago (PUE o PPD) y forma de pago (transferencia, efectivo, etc.)
- Sello digital y folio fiscal (UUID)
La factura abre el ciclo de la transacción: documenta qué se vendió, por cuánto y bajo qué condiciones fiscales. Sin ella, no existe constancia formal de la operación ante el SAT.
Qué es un comprobante de pago y para qué sirve
El término comprobante de pago abarca dos realidades distintas que conviene separar. Por un lado, está el comprobante informal: el ticket de una terminal bancaria, el voucher de una tarjeta o el recibo de caja que entrega cualquier establecimiento. Por otro, está el CFDI de recepción de pagos, también llamado complemento de pago o REP, que es un documento fiscal con plena validez ante el SAT.
El complemento de pago es obligatorio en México cuando una factura se emite con método de pago PPD (pago en parcialidades o diferido) y el cobro ocurre en una fecha posterior a la emisión. Su función es cerrar el ciclo fiscal de la transacción y demostrar que la deuda quedó saldada. Los datos que contiene incluyen:
- UUID de la factura original a la que hace referencia
- Monto pagado y número de parcialidad
- Fecha en que se recibió el pago
- Forma de pago utilizada
- Moneda y tipo de cambio, si aplica
Sin este documento, la factura permanece con estatus abierto ante el SAT, lo que puede derivar en inconsistencias en la declaración fiscal. El comprobante de pago, en su versión fiscal, no reemplaza la factura: la complementa.
Diferencias clave entre factura y comprobante de pago
Entender cómo se distinguen estos dos documentos ayuda a evitar errores al momento de emitirlos o solicitarlos. A continuación, un contraste punto por punto:
- Momento de emisión. La factura se emite al realizar la operación o antes de que ocurra el pago. El comprobante de pago se emite cuando el dinero ya fue recibido.
- Función principal. La factura solicita o registra el cobro por un bien o servicio. El comprobante de pago acredita que ese cobro fue efectuado.
- Validez fiscal. Ambos pueden ser CFDI con plena validez ante el SAT, pero son de tipos distintos: ingreso y recepción de pagos, respectivamente.
- Datos que contiene. La factura incluye el desglose fiscal completo de la operación. El comprobante de pago referencia la factura original y registra los detalles del cobro recibido.
- Obligatoriedad. La factura es obligatoria para toda persona contribuyente al realizar una operación. El complemento de pago es obligatorio cuando la factura se cobra de forma diferida o en parcialidades.
- Quién lo emite. En ambos casos, lo emite quien presta el servicio o vende el bien, es decir, quien recibe el pago.
La factura abre la transacción y el comprobante de pago la cierra. Juntos forman el registro fiscal completo de una operación.
Ejemplo práctico: cómo se relacionan factura y comprobante de pago en una transacción
Para entender cómo funcionan estos documentos en la práctica, considera el caso de una persona freelance que ofrece servicios de diseño gráfico a una empresa. El acuerdo es cobrar en dos pagos: uno al inicio del proyecto y otro al entregarlo.
- Emisión de la factura. Al formalizar el acuerdo, la persona freelance emite un CFDI de ingreso por el total del servicio. Como el cobro no se hará en una sola exhibición, selecciona el método de pago PPD (pago en parcialidades o diferido). Esta factura queda registrada ante el SAT, pero con estatus abierto.
- Primer pago recibido. La empresa transfiere el primer monto acordado. Ante este cobro, la persona freelance emite un complemento de pago (CFDI de recepción de pagos) que referencia el UUID de la factura original, indica el monto recibido y señala que corresponde a la primera parcialidad.
- Segundo pago y cierre del ciclo. Al entregar el proyecto, la empresa realiza el segundo pago. Se emite un nuevo complemento de pago por el saldo restante. Con este segundo complemento, la factura queda liquidada en su totalidad ante el SAT.
Si la persona freelance omite emitir los complementos de pago, la factura permanece abierta ante la autoridad tributaria. Esto puede generar discrepancias en la conciliación fiscal y, en algunos casos, requerimientos por parte del SAT. El ciclo completo —factura, pago, complemento— es lo que garantiza una operación fiscalmente ordenada.
Errores comunes al confundir factura y comprobante de pago
Quienes emprenden o trabajan de forma independiente en México suelen cometer ciertos errores al manejar estos documentos. Conocerlos ayuda a evitar problemas con el SAT o con la deducción de gastos.
Los errores más frecuentes son:
- Creer que el voucher de la terminal bancaria sustituye al complemento de pago. El comprobante que emite una terminal al procesar un cobro con tarjeta no tiene validez fiscal como CFDI. No reemplaza al complemento de pago ante el SAT.
- No emitir el complemento de pago cuando la factura se cobra después. Si se emite una factura con método PPD y no se genera el complemento correspondiente, la factura queda abierta. Esto afecta la conciliación fiscal de ambas partes.
- Usar un ticket de compra para deducir impuestos. Un ticket de caja o recibo simplificado no equivale a una factura electrónica. Para deducir un gasto ante el SAT, se necesita un CFDI con todos los datos fiscales del receptor.
- Pensar que solo se necesita uno de los dos documentos. En operaciones con pago diferido, ambos documentos son necesarios: la factura registra la operación y el complemento de pago confirma que fue liquidada.
Ante cualquier duda sobre la correcta emisión de estos documentos, lo más conveniente es revisar las guías oficiales del SAT o consultar con una persona especialista en contabilidad fiscal. Las reglas del CFDI se actualizan con regularidad y es importante mantenerse al día.
Preguntas frecuentes sobre factura y comprobante de pago
¿Un ticket de compra es lo mismo que una factura?
No. El ticket es un comprobante simplificado que no tiene la misma validez fiscal que un CFDI. Para deducir gastos ante el SAT se necesita una factura electrónica que incluya el RFC del receptor, el régimen fiscal y todos los datos requeridos por la autoridad tributaria.
¿Cuándo es obligatorio emitir un complemento de pago?
Cuando la factura se emite con método de pago PPD y el cobro ocurre en una fecha posterior a la emisión. El complemento de pago debe emitirse a más tardar el día 5 del mes siguiente al que se recibió el pago.
¿Puedo deducir impuestos solo con un comprobante de pago?
Para deducciones fiscales en México se requiere contar con el CFDI (factura electrónica). El comprobante de pago complementa la factura, pero no la sustituye para efectos de deducción ante el SAT.
¿Qué pasa si no emito el complemento de pago de una factura?
La factura queda con estatus abierto ante el SAT. Esto puede generar discrepancias en la conciliación fiscal y posibles requerimientos por parte de la autoridad tributaria hacia quien emitió la factura o quien la recibió.
Llevar un control ordenado de cobros y pagos es clave para cualquier persona que emprende o trabaja de forma independiente. Herramientas digitales como la app de Mercado Pago, por ejemplo, permiten recibir pagos mediante transferencias o links de cobro, lo que puede facilitar el registro de cada transacción y complementar el seguimiento de facturas emitidas.